Η φοροδιαφυγή μέσω «πειραγμένων» ταμειακών μηχανών και απόκρυψης αποδείξεων μπορεί να κοστίσει ακριβά στις επιχειρήσεις που δεν δηλώνουν εισπράξεις και ΦΠΑ. Η ΑΑΔΕ επιχειρεί να περιορίσει τις ηλεκτρονικές μεθόδους φοροδιαφυγής, προβλέποντας πρόστιμα έως 15% του ετήσιου τζίρου χωρίς ανώτατο όριο, χρηματικές κυρώσεις 100.000 ευρώ για όσους συμμετέχουν στην παραποίηση λογισμικών και αναστολή λειτουργίας έως δύο χρόνια.
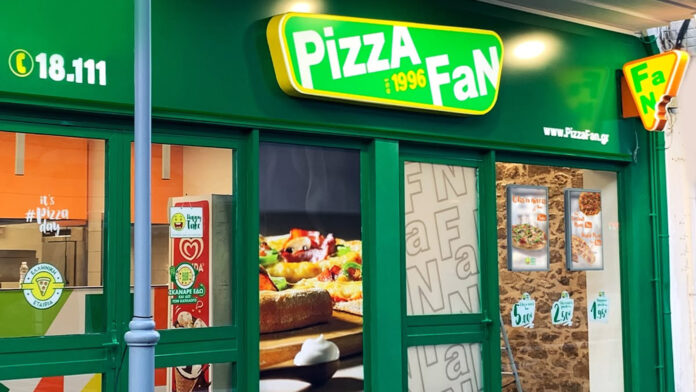
Η υπόθεση της Pizza Fan επαναφέρει στο προσκήνιο τις πρακτικές με τις οποίες επιχειρήσεις δηλώνουν στην εφορία μικρότερο τζίρο από εκείνον που πραγματικά κάνουν. Οι τρόποι απόκρυψης εσόδων γίνονται πιο σύνθετοι και αξιοποιούν εμπορικά προγράμματα και συστήματα παραγγελιοληψίας: από εικονικές ακυρώσεις παραγγελιών που παρουσιάζονται ως «κεράσματα» έως αλλοιωμένες αποδείξεις και εισπράξεις που δεν περνούν ποτέ στα ηλεκτρονικά αρχεία της εφορίας.
Το τέχνασμα της αλλοίωσης των αποδείξεων
Η απάτη στηρίζεται κυρίως σε λογισμικά που συνδέουν τις ταμειακές μηχανές με τα συστήματα παραγγελιοληψίας. Παρότι ο πελάτης αγοράζει κανονικά και πληρώνει, η συναλλαγή μπορεί να μείνει εκτός φορολογικών αρχείων ή να καταχωριστεί με χαμηλότερη αξία. Υπάρχουν και περιπτώσεις μεταγενέστερης παρέμβασης: αλλάζουν ποσότητες και τιμές σε ήδη εκδοθείσες αποδείξεις, ενώ οι πραγματικές πωλήσεις καταχωρίζονται ως ακυρωμένες ή δωρεάν παροχές. Με αυτόν τον τρόπο, μέρος των εισπράξεων δεν εμφανίζεται στα στοιχεία που αποστέλλονται στην ΑΑΔΕ, με αποτέλεσμα να μειώνονται τεχνητά τόσο ο δηλωμένος τζίρος όσο και ο ΦΠΑ που αναλογεί.
Οι κυρώσεις για τις παραβάσεις
Οι κυρώσεις για τις «πειραγμένες» ταμειακές είναι ιδιαίτερα αυστηρές και αφορούν όχι μόνο τις επιχειρήσεις, αλλά και τους κατασκευαστές, τους προμηθευτές λογισμικών και τους τεχνικούς που συμμετέχουν στην αλλοίωση. Για παράνομη παρέμβαση σε φορολογικούς ηλεκτρονικούς μηχανισμούς ή σε συστήματα ηλεκτρονικής έκδοσης στοιχείων προβλέπεται πρόστιμο 15% του μέσου ετήσιου τζίρου. Ο υπολογισμός βασίζεται στα δηλωμένα έσοδα των τριών τελευταίων φορολογικών ετών που συνυπολογίζονται βάσει της νομοθεσίας.
Το πρόστιμο υπολογίζεται ξεχωριστά για κάθε ελεγχόμενο φορολογικό έτος, χωρίς να ισχύουν τα ανώτατα όρια των 30.000 ευρώ για επιχειρήσεις με απλογραφικά βιβλία και των 90.000 ευρώ για όσες τηρούν διπλογραφικά. Έτσι, σε επιχειρήσεις με μεγάλο τζίρο, η συνολική επιβάρυνση μπορεί να φτάσει σε εκατοντάδες χιλιάδες ευρώ.
Βαρύτερη είναι η αντιμετώπιση όσων βρίσκονται πίσω από τα παράνομα λογισμικά: κατασκευαστές, μεταπωλητές και τεχνικοί, εφόσον αποδειχθεί η συμμετοχή τους στην παραποίηση, τιμωρούνται με πρόστιμο 100.000 ευρώ.
Εκτός από τις χρηματικές κυρώσεις, προβλέπονται και λουκέτα. Αν υπεύθυνος για την παραποίηση είναι ο επιχειρηματίας που χρησιμοποιεί τον φορολογικό μηχανισμό, προβλέπεται αναστολή λειτουργίας της επαγγελματικής εγκατάστασης για διάστημα από δύο έως δώδεκα μήνες. Για κατασκευαστές, προμηθευτές λογισμικού και τεχνικούς που ευθύνονται για παράνομη παρέμβαση, η αναστολή μπορεί να διαρκέσει έως 24 μήνες και δεν μπορεί να είναι μικρότερη από τρεις μήνες.
Σε ορισμένες περιπτώσεις, όπως η χρήση μη εγκεκριμένων φορολογικών μηχανισμών ή η έκδοση στοιχείων χωρίς την προβλεπόμενη διαδικασία, επιβάλλονται πρόστιμα 5.000 ευρώ σε επιχειρήσεις με απλογραφικά βιβλία και 10.000 ευρώ σε επιχειρήσεις με διπλογραφικά, εφόσον συντρέχουν οι ειδικοί όροι που ορίζει ο νόμος.
Οι ηλεκτρονικοί έλεγχοι της ΑΑΔΕ
Η ΑΑΔΕ εντοπίζει τις «πειραγμένες» ταμειακές μέσα από ηλεκτρονικές διασταυρώσεις. Τα στοιχεία των αποδείξεων που διαβιβάζονται μέσω του eSend συγκρίνονται με τα δεδομένα του myDATA και τις φορολογικές δηλώσεις των επιχειρήσεων. Επιπλέον, η διασύνδεση των POS με τις ταμειακές μηχανές ενισχύει τους ελέγχους, καθώς καθιστά δυνατή τη διαπίστωση διαφορών ανάμεσα στις ηλεκτρονικές πληρωμές και στις πωλήσεις που δηλώνονται στην εφορία.