Η χρήση της ένδειξης «δώρο» σε προϊόν ή η δωρεάν προσφορά ενός καφέ δεν απαλλάσσει από μόνη της μια επιχείρηση από τις φορολογικές υποχρεώσεις της. Για την αυτοπαράδοση, τον ΦΠΑ, τα δώρα μικρής αξίας, τα δείγματα και τα κεράσματα προβλέπονται διαφορετικοί κανόνες, ενώ το όριο των 10 ευρώ δεν σημαίνει ότι καταργείται γενικά η υποχρέωση έκδοσης παραστατικού.
Το Εμπορικό και Βιομηχανικό Επιμελητήριο Πειραιώς (ΕΒΕΠ) ζητά από τις επιχειρήσεις να προσδιορίζουν ορθά τον χαρακτήρα κάθε δωρεάν διάθεσης και να διατηρούν τα απαιτούμενα δικαιολογητικά. Στην ενημέρωσή του τονίζει: «κάθε δωρεάν διάθεση αγαθών μικρής αξίας απαιτεί μεγάλη προσοχή για σωστό φορολογικό χαρακτηρισμό και τεκμηρίωση».
Πότε το όριο των 10 ευρώ δεν καταργεί την υποχρέωση έκδοσης απόδειξης
Στις πωλήσεις, το πλαίσιο ορίζει καθαρά ότι κάθε συναλλαγή συνοδεύεται από το προβλεπόμενο παραστατικό, με βάση τα άρθρα 12 και 13 του νόμου 4308/2014. Όταν η πώληση γίνεται σε ιδιώτη, εκδίδεται απόδειξη λιανικής ή τιμολόγιο, ανεξάρτητα από το ποσό.
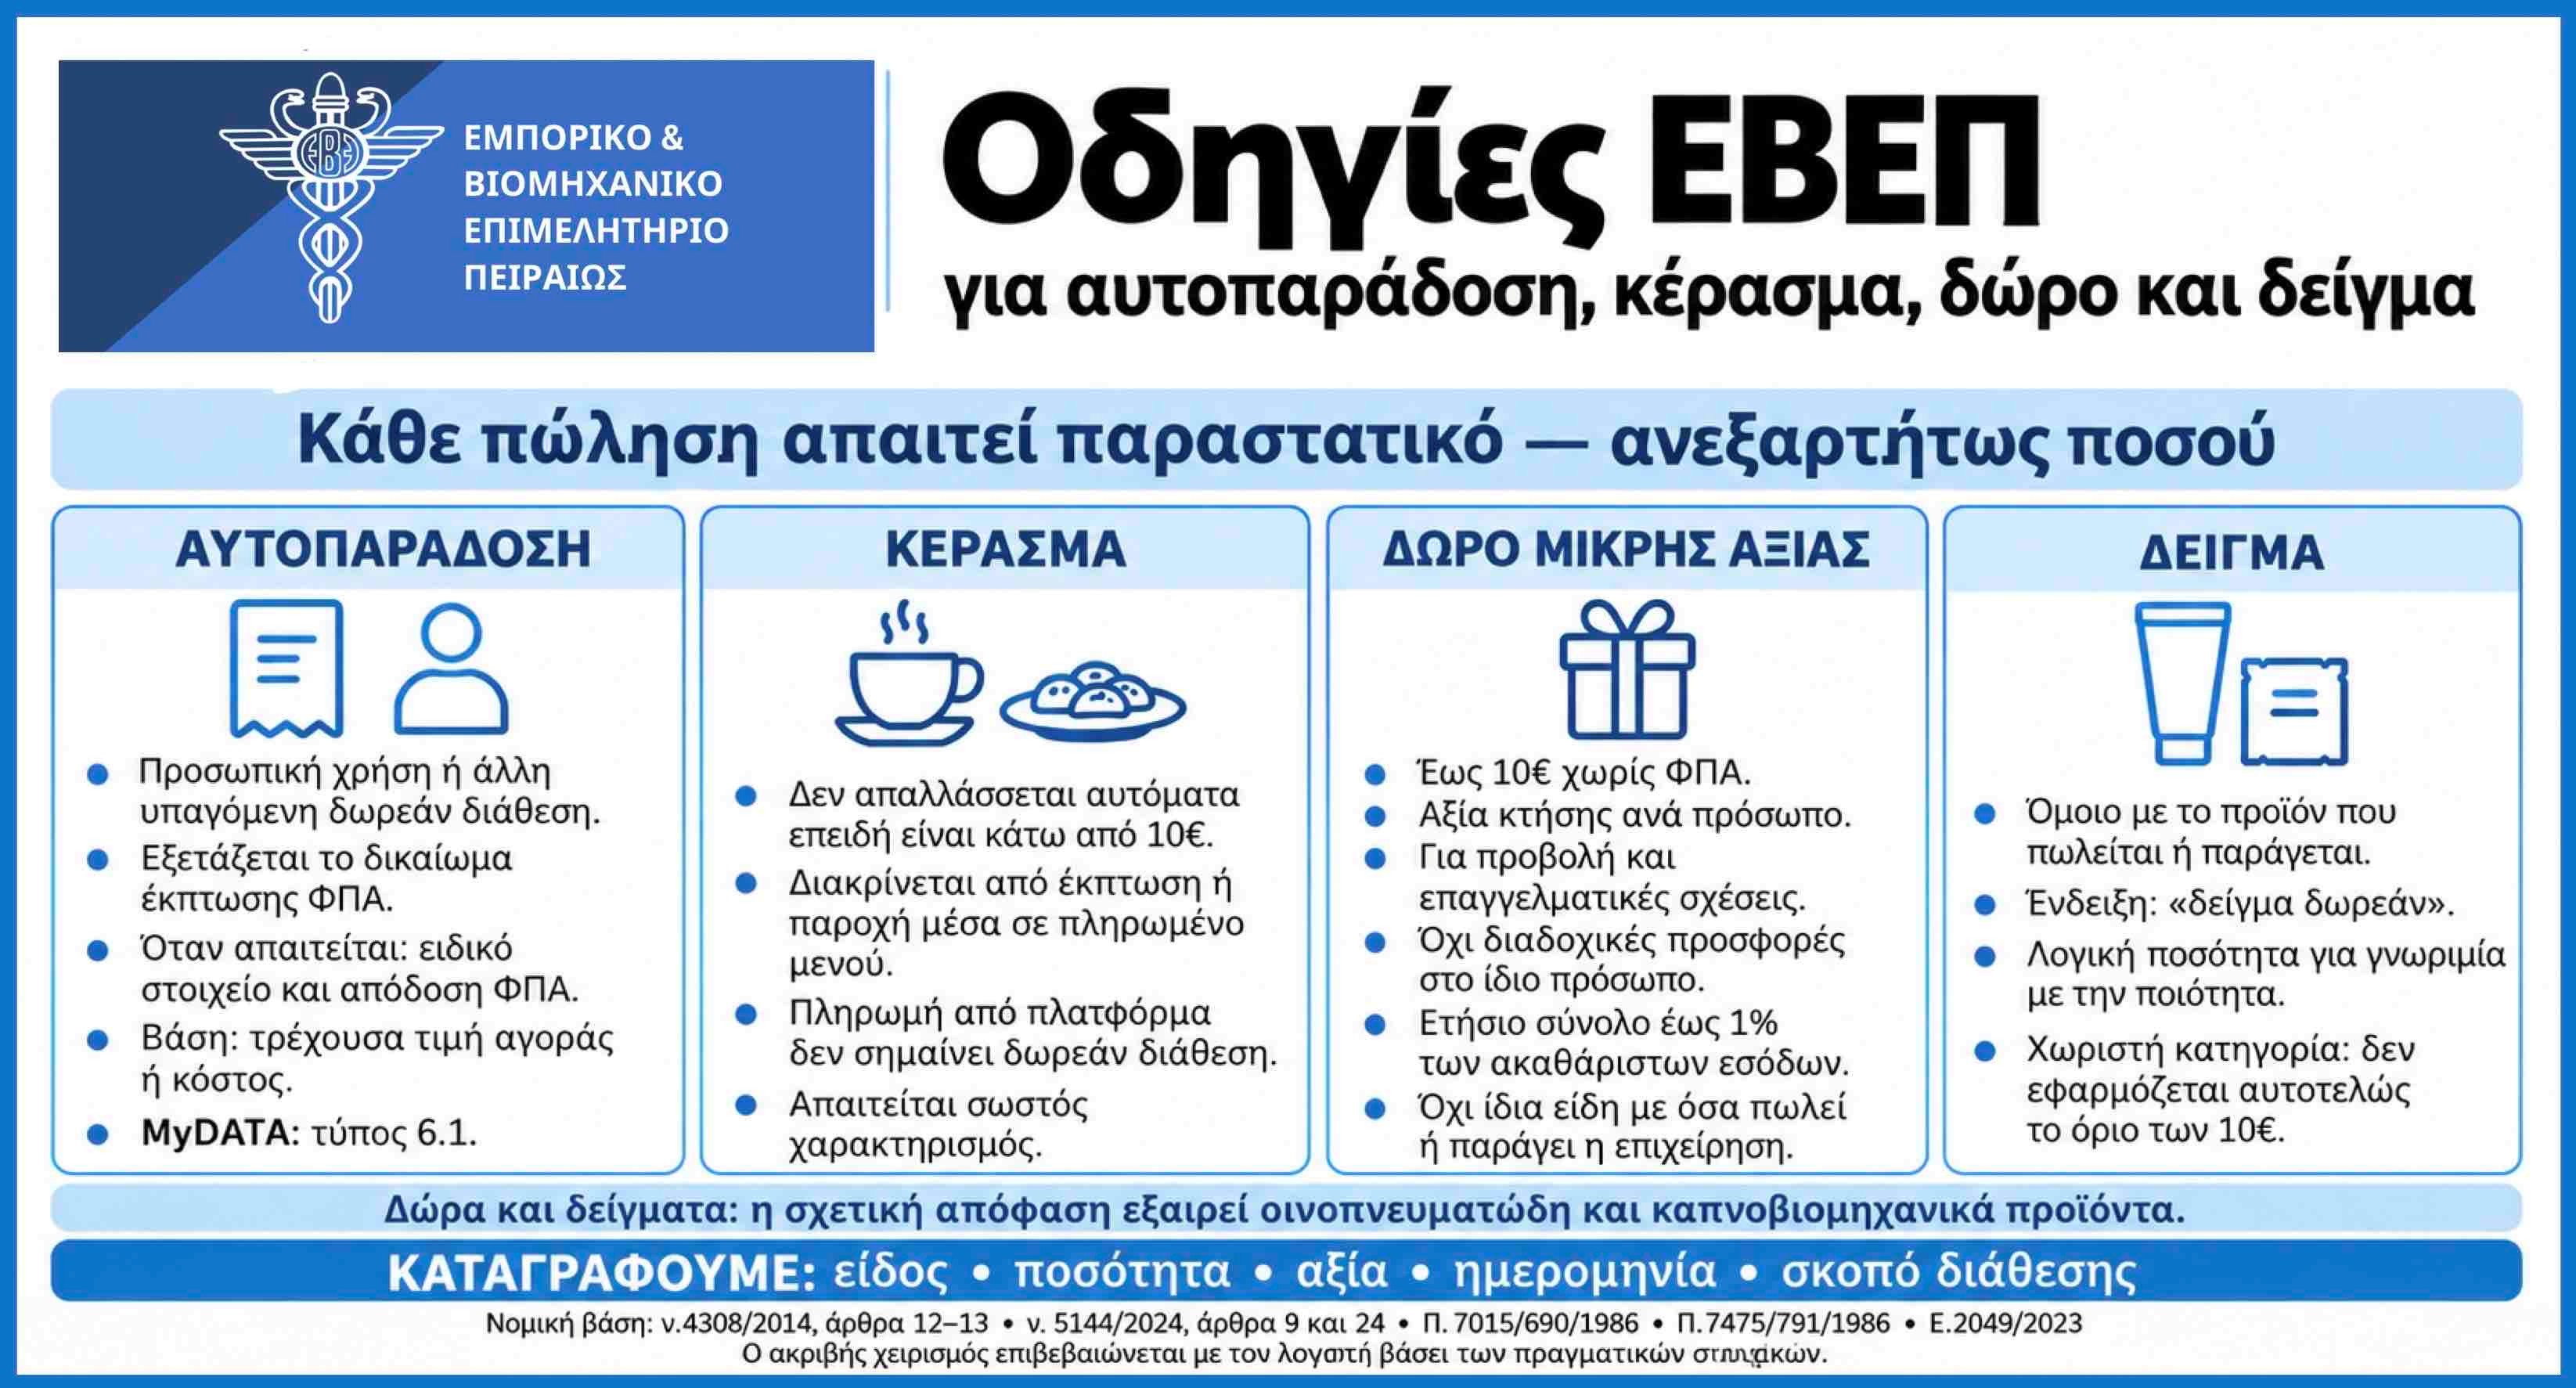
Το όριο των 10 ευρώ χωρίς ΦΠΑ ισχύει μόνο για συγκεκριμένες κατηγορίες δώρων μικρής αξίας και δεν συνιστά γενική απαλλαγή από την έκδοση απόδειξης ή στοιχείου αυτοπαράδοσης. Ειδικότερα, το άρθρο 9, παράγραφος 2β, του Κώδικα ΦΠΑ, όπως διαμορφώθηκε με τον νόμο 5144/2024, ορίζει εξαιρέσεις για επιχειρηματικά δώρα μικρής αξίας και δείγματα, εφόσον τηρούνται ορισμένες προϋποθέσεις.
Τους όρους που διέπουν τις δωρεάν προσφορές καθορίζει ειδικότερα η απόφαση Π.7015/690/1986. Έτσι, η φορολογική μεταχείριση ενδέχεται να διαφέρει ανάλογα με το αν πρόκειται για πώληση, διαφημιστικό δώρο, δείγμα, κέρασμα ή διάθεση αγαθών για προσωπική χρήση.
Η ηλεκτρονική πώληση δεν αλλάζει χαρακτήρα όταν η παράδοση γίνεται από διανομέα, σε θυρίδα ή σε σημείο παραλαβής. Ο πωλητής εξακολουθεί να έχει την ευθύνη έκδοσης του νόμιμου παραστατικού της συναλλαγής, ακόμη κι αν τρίτος εκδώσει νόμιμα έγγραφο για την παράδοση για λογαριασμό του.
Σε ποιες περιπτώσεις εκδίδεται στοιχείο αυτοπαράδοσης και αποδίδεται ΦΠΑ
Ως αυτοπαράδοση νοείται η διάθεση αγαθών χωρίς να πραγματοποιείται πώληση σε ορισμένες περιπτώσεις, όπως η χρήση προϊόντων από τον επιχειρηματία για προσωπικούς σκοπούς ή άλλη διάθεση που υπάγεται στις σχετικές διατάξεις. Οι κανόνες περιλαμβάνονται στο άρθρο 24, παράγραφος 2, του νόμου 5144/2024, στην απόφαση Π.7475/791/7.11.1986 και στις διευκρινίσεις της εγκυκλίου Ε.2049/2023.
Σημασία έχει αν κατά την αγορά των αγαθών ή των υλικών από τα οποία αυτά προέρχονται είχε θεμελιωθεί δικαίωμα έκπτωσης ΦΠΑ. Εφόσον συντρέχουν οι νόμιμες προϋποθέσεις, η επιχείρηση εκδίδει ειδικό παραστατικό αυτοπαράδοσης και αποδίδει τον φόρο που αναλογεί.
Η φορολογητέα αξία προσδιορίζεται βάσει της τρέχουσας τιμής αγοράς ή, αν αυτή δεν υπάρχει, με βάση το κόστος κατά τη στιγμή της διάθεσης. Η λιανική τιμή του προϊόντος δεν είναι υποχρεωτικά η βάση υπολογισμού, ενώ η χαμηλή του αξία δεν αρκεί από μόνη της για να αρθούν οι σχετικές υποχρεώσεις.
Για τις περιπτώσεις που πληρούν τις αντίστοιχες προϋποθέσεις, το myDATA περιλαμβάνει τους τύπους παραστατικών 6.1 «Στοιχείο Αυτοπαράδοσης» και 6.2 «Ιδιοχρησιμοποίηση». Όπως αναφέρει το ΕΒΕΠ, το 6.1 μπορεί να αξιοποιείται για την απόδοση ΦΠΑ χωρίς να υπολογίζεται ως κανονικό έσοδο πώλησης στα ακαθάριστα έσοδα. Στο παραστατικό αναγράφονται διακριτά ο ΦΠΑ και η ένδειξη «φόρος μη εκπιπτόμενος».
Πώς φορολογούνται τα κεράσματα σε καφέ και εστιατόρια
Ο χαρακτηρισμός μιας δωρεάν προσφοράς καφέ, φαγητού ή ποτού ως «κέρασμα» δεν την εξαιρεί αυτομάτως από τον ΦΠΑ. Η φορολογική μεταχείριση κρίνεται από τις περιστάσεις της διάθεσης και από το αν πρόκειται πράγματι για δωρεάν προσφορά, εμπορική έκπτωση ή παροχή που εντάσσεται σε πληρωμένο μενού.
Χρειάζεται ακόμη να διαχωρίζεται το κέρασμα από το διαφημιστικό δώρο μικρής αξίας, για το οποίο προβλέπονται ειδικοί όροι. Η ενημέρωση παραπέμπει στα άρθρα 24 και 9 του Κώδικα ΦΠΑ και στην απόφαση ΔΕΔ 204/2023.
Προσεκτικός χειρισμός απαιτείται και στις συναλλαγές μέσω πλατφορμών. Αν η πλατφόρμα καταβάλλει αποζημίωση στο κατάστημα για προϊόν ή υπηρεσία, η μη απευθείας πληρωμή από τον πελάτη δεν συνεπάγεται κατ’ ανάγκη ότι έγινε δωρεάν διάθεση.
Ποιοι όροι ισχύουν για τα δώρα αξίας έως 10 ευρώ
Η πρόβλεψη για δώρα μικρής αξίας δεν καλύπτει κάθε προϊόν που παρέχεται χωρίς αντάλλαγμα. Όπως προκύπτει από τον συνδυασμό του άρθρου 9, παράγραφος 2β, του νόμου 5144/2024 με την απόφαση Π.7015/690/1986, πρέπει να πληρούνται συγκεκριμένοι όροι.
Στους όρους αυτούς περιλαμβάνονται:
- Σκοπός της διάθεσης: Η προσφορά χρειάζεται να υπηρετεί την προβολή της επιχείρησης ή την καλλιέργεια επαγγελματικών σχέσεων.
- Αξία: Για αγαθά που προσφέρονται στο ίδιο πρόσωπο, η αξία κτήσης δεν μπορεί να ξεπερνά τα 10 ευρώ, χωρίς ΦΠΑ.
- Συχνότητα: Η προσφορά δεν πρέπει να αποτελεί μέρος επαναλαμβανόμενων παροχών προς τον ίδιο αποδέκτη.
- Ετήσιο όριο: Η συνολική αξία των δώρων στη διάρκεια του έτους οφείλει να μένει έως το 1% των ακαθάριστων εσόδων.
- Είδος προϊόντος: Τα προσφερόμενα δώρα δεν πρέπει να ανήκουν στην ίδια κατηγορία με όσα παράγει ή διαθέτει εμπορικά η επιχείρηση.
Επομένως, δεν θεωρείται κάθε διαφημιστικό δώρο αυτομάτως ίδιο με προϊόν προς πώληση που η επιχείρηση παραχωρεί δωρεάν. Ο χαρακτηρισμός κρίνεται από τη φύση του αγαθού και από το αν πληρούνται οι όροι για τη συγκεκριμένη προσφορά.
Ποιες είναι οι διαφορές ανάμεσα στα δείγματα και τα δώρα
Τα δείγματα εντάσσονται σε διαφορετική κατηγορία: πρόκειται για προϊόντα όμοια με εκείνα που κατασκευάζει ή εμπορεύεται η επιχείρηση, τα οποία διατίθενται χωρίς χρέωση σε εύλογες ποσότητες, προκειμένου ο αποδέκτης να γνωρίσει και να κρίνει την ποιότητά τους. Απαραίτητο είναι, επίσης, να αναγράφεται πάνω τους η ένδειξη «δείγμα δωρεάν».
Η πρόβλεψη για τα 10 ευρώ αφορά τα δώρα χαμηλής αξίας και δεν ισχύει από μόνη της για τα δείγματα. Η διάθεσή τους διέπεται από τις ειδικές προϋποθέσεις του άρθρου 9 του νόμου 5144/2024, καθώς και από την απόφαση Π.7015/690/1986. Στην ίδια απόφαση περιλαμβάνονται εξαιρέσεις που αφορούν τα οινοπνευματώδη και τα καπνοβιομηχανικά προϊόντα.
Τι στοιχεία καλούνται να τηρούν οι επιχειρήσεις
Το ΕΒΕΠ καλεί τις επιχειρήσεις να καταγράφουν κάθε δωρεάν διάθεση αγαθών, σημειώνοντας το είδος, την ποσότητα και την αξία, αλλά και την ημερομηνία και τον λόγο της προσφοράς. Χρειάζεται, ακόμη, να φυλάσσονται τα σχετικά δικαιολογητικά, προκειμένου να αποδεικνύεται ο χαρακτηρισμός της συναλλαγής.
Επιπλέον, οι επιχειρήσεις θα πρέπει να συμβουλεύονται τον λογιστή τους σχετικά με το παραστατικό που πρέπει να εκδοθεί, τον φορολογικό χειρισμό και την αποστολή των στοιχείων στο myDATA. Η απλή αναγραφή «δώρο» ή «κέρασμα» δεν καθορίζει από μόνη της τη φορολογική μεταχείριση· αντίστοιχα, το γεγονός ότι η αξία είναι μικρότερη από 10 ευρώ δεν απαλλάσσει γενικά μια συναλλαγή από την έκδοση απόδειξης.