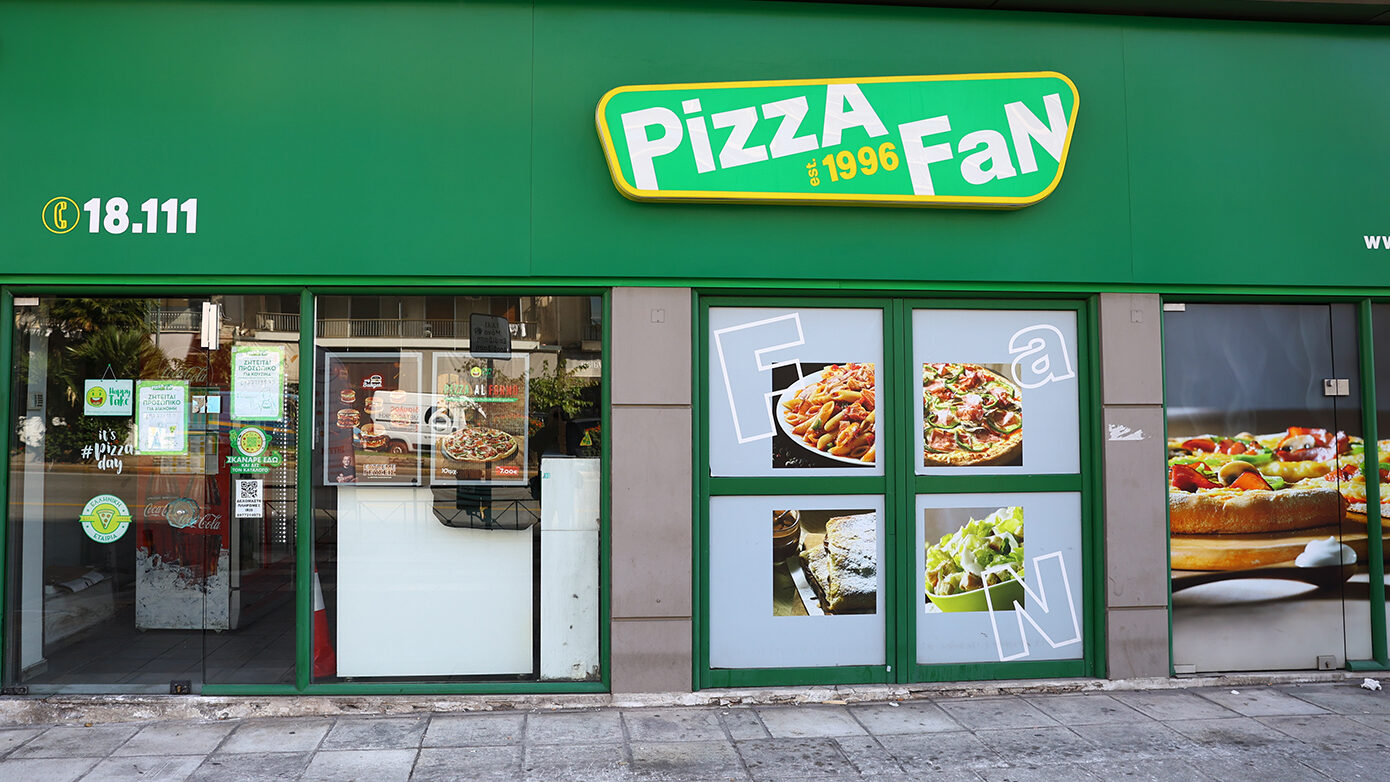
Πώς μπορεί μια εταιρεία να αυξήσει μέσα σε δέκα χρόνια τον τζίρο της από 19,8 εκατ. ευρώ σε περισσότερα από 60 εκατ. ετησίως, αλλά να εμφανίζει στους ισολογισμούς καθαρά κέρδη που μόλις ξεπερνούν το μισό εκατομμύριο ευρώ; Το 2025, συγκεκριμένα, αυτά ανήλθαν σε 533.112 ευρώ, δηλαδή κάτω από το 1% των συνολικών εσόδων. Το ερώτημα προκύπτει από τα οικονομικά δεδομένα της Pizza Fan, γνωστής αλυσίδας εστίασης που βρίσκεται στο επίκεντρο μίας από τις μεγαλύτερες υποθέσεις φοροδιαφυγής στη χώρα.
Από τον πίνακα των ισολογισμών της εταιρείας διακρίνεται η εικόνα που διαμορφωνόταν. Η μεγάλη απόσταση ανάμεσα στον τζίρο και τα καθαρά κέρδη αποκτά ιδιαίτερη βαρύτητα μετά τις αποκαλύψεις της Ελληνικής Αστυνομίας για τη χρήση ειδικού λογισμικού από τους υπευθύνους των καταστημάτων πίτσας, το οποίο φέρεται να διευκόλυνε την απόκρυψη εκατομμυρίων ευρώ από τις φορολογικές αρχές. Κατά την περίοδο 2016-2026, φέρεται μέσω του μηχανισμού να αποκρύφτηκε φορολογητέα ύλη που ξεπερνά τα 150 εκατομμύρια ευρώ, ενώ η ζημία που εκτιμάται ότι υπέστη το ελληνικό Δημόσιο από τον φόρο εισοδήματος και τον ΦΠΑ είναι άνω των 35 εκατομμυρίων ευρώ. Υπενθυμίζεται ότι έχουν ήδη ασκηθεί κακουργηματικές διώξεις. Ο ιδρυτής της αλυσίδας, Κωνσταντίνος Αντάρας, κρίθηκε προσωρινά κρατούμενος μετά την απολογία του προχθές, ενώ αρνείται τις κατηγορίες που αντιμετωπίζει.
Η πορεία του τζίρου από τα 19,8 στα 60,4 εκατομμύρια ευρώ σε μία δεκαετία
Στις οικονομικές καταστάσεις της εταιρείας «Φανατίκς Πίτσα Παροχή Υπηρεσιών και Εκμετάλλευσης Εστιατορίων ΕΠΕ» φαίνεται ότι το 2016 ο κύκλος εργασιών διαμορφώθηκε στα 19,8 εκατομμύρια ευρώ και τα καθαρά κέρδη μόλις στις 100.000 ευρώ. Την επόμενη χρονιά, αν και οι πωλήσεις ανέβηκαν στα 23,1 εκατομμύρια, τα κέρδη παρέμειναν περίπου στα ίδια επίπεδα. Το 2018 ο τζίρος αυξήθηκε κι άλλο, στα 27,2 εκατομμύρια ευρώ, αλλά το καθαρό αποτέλεσμα ήταν σχεδόν μηδενικό. Το 2019, τέλος, οι πωλήσεις πλησίασαν τα 30 εκατομμύρια ευρώ, χωρίς να αποτραπούν ζημίες περίπου 300.000 ευρώ.
Η ανάπτυξη των πωλήσεων διατηρήθηκε και στα χρόνια που ακολούθησαν, ακόμη και κατά την πανδημία. Για το 2020 η εταιρεία κατέγραψε τζίρο 32,6 εκατομμυρίων ευρώ και καθαρά κέρδη 800.000 ευρώ. Το 2021 οι αντίστοιχοι αριθμοί ήταν 36,4 εκατομμύρια και 1,4 εκατομμύρια ευρώ, ενώ το 2022 τα έσοδα έφτασαν τα 42,9 εκατομμύρια ευρώ και τα καθαρά κέρδη διαμορφώθηκαν ξανά σε 1,4 εκατομμύρια. Το 2023 οι πωλήσεις ανήλθαν σε 46,3 εκατομμύρια ευρώ και το καθαρό αποτέλεσμα σε 1,6 εκατομμύρια. Το επόμενο έτος, ο ετήσιος τζίρος ξεπέρασε για πρώτη φορά τα 50 εκατομμύρια, φτάνοντας τα 51 εκατομμύρια ευρώ, ενώ τα κέρδη παρέμειναν κοντά στα 1,6 εκατομμύρια.
Η πιο έντονη απόκλιση καταγράφεται στην τελευταία δημοσιευμένη χρήση, για το 2025. Οι πωλήσεις ενισχύθηκαν κατά 18,6%, φτάνοντας τα 60,44 εκατομμύρια ευρώ, όμως τα καθαρά κέρδη υποχώρησαν από 1,59 εκατομμύρια σε 533.112 ευρώ, σημειώνοντας πτώση 66,5%. Έτσι, σε σύγκριση με την προηγούμενη χρονιά η εταιρεία είχε περίπου 9,5 εκατομμύρια ευρώ επιπλέον πωλήσεις, αλλά κατά 1,06 εκατομμύρια ευρώ λιγότερα καθαρά κέρδη. Παράλληλα, τα προ φόρων κέρδη έπεσαν από τα 2,18 εκατομμύρια ευρώ σε περίπου 773.000 ευρώ.
Η συνολική αποτίμηση για τη δεκαετία αναδεικνύει ακόμη πιο καθαρά την εικόνα. Στο διάστημα από το 2016 έως το 2025, ο κύκλος εργασιών της εταιρείας έφτασε αθροιστικά περίπου τα 369,5 εκατομμύρια ευρώ, την ώρα που τα συνολικά καθαρά κέρδη, σύμφωνα με τα στρογγυλοποιημένα στοιχεία κάθε χρήσης, περιορίστηκαν στα 7,2 εκατομμύρια. Κατά μέσο όρο, δηλαδή, από κάθε 100 ευρώ πωλήσεων της περιόδου απέμεναν λιγότερα από 2 ευρώ ως καθαρό λογιστικό κέρδος. Η εικόνα αυτή προκαλεί εύλογα ερωτήματα, ιδίως αν εξεταστεί παράλληλα με τα ευρήματα της έρευνας για τον τρόπο διαχείρισης και καταγραφής των πραγματικών εισπράξεων στο δίκτυο καταστημάτων της Pizza Fan.
Η αύξηση των πωλήσεων συνοδεύτηκε από πίεση στα περιθώρια κέρδους
Η υποχώρηση της κερδοφορίας φαίνεται και σε άλλους σημαντικούς οικονομικούς δείκτες. Το μικτό περιθώριο κέρδους της εταιρείας —το μερίδιο των πωλήσεων που απομένει όταν αφαιρεθεί το άμεσο κόστος των πωληθέντων— διαμορφωνόταν σε 41% το 2016, αλλά το 2025 είχε πέσει στο 34,4%. Τα μικτά κέρδη, από την άλλη, ανέβηκαν από 19,2 εκατομμύρια ευρώ το 2024 σε 20,8 εκατομμύρια το 2025, με ρυθμό αισθητά χαμηλότερο από εκείνον των πωλήσεων. Η εξέλιξη αυτή δείχνει ότι το κόστος των πωληθέντων αυξανόταν ταχύτερα από τα έσοδα, αφήνοντας μικρότερο περιθώριο για την κάλυψη των υπόλοιπων λειτουργικών εξόδων.
Παρόμοια τάση καταγράφεται και στα EBITDA, δηλαδή στα κέρδη πριν από τόκους, φόρους και αποσβέσεις. Ενώ το 2024 έφταναν περίπου τα 3,8 εκατομμύρια ευρώ, το 2025 περιορίστηκαν σε 1,9 εκατομμύρια, σχεδόν 50% χαμηλότερα, παρότι οι συνολικές πωλήσεις σημείωσαν νέο ιστορικό ρεκόρ. Στο ίδιο διάστημα, το περιθώριο EBITDA έπεσε από 7,5% σε 3,2% και το καθαρό περιθώριο κέρδους από 3,1% σε 0,9%. Ενδεικτικά, το 2023 η εταιρεία, με κύκλο εργασιών 46,3 εκατομμύρια ευρώ, είχε υψηλότερα λειτουργικά και καθαρά κέρδη από όσα εμφάνισε δύο χρόνια μετά, όταν ο τζίρος είχε ενισχυθεί κατά περισσότερα από 14 εκατομμύρια ευρώ.
Η χαμηλή κερδοφορία μιας επιχείρησης, ασφαλώς, δεν συνιστά από μόνη της τεκμήριο φοροδιαφυγής. Στην εστίαση, οι δαπάνες για πρώτες ύλες, μισθούς, μεταφορές και διαφήμιση, μαζί με τις αποσβέσεις και την επιθετική εμπορική πολιτική, είναι δυνατόν να συμπιέσουν αισθητά το τελικό αποτέλεσμα. Εδώ, όμως, το βασικό ζητούμενο είναι αν η εικόνα των ισολογισμών αντανακλούσε πλήρως την πραγματική εμπορική δραστηριότητα και αν οι εμπλεκόμενες επιχειρήσεις άφηναν έσοδα εκτός καταγραφής, όπως αναφέρουν οι διωκτικές αρχές.
Οι τρεις παρατηρήσεις του ορκωτού ελεγκτή και οι έξι φορολογικές χρήσεις χωρίς έλεγχο
Ξεχωριστό ενδιαφέρον έχουν οι πιο πρόσφατες οικονομικές καταστάσεις της Φανατίκς Πίτσα ΕΠΕ. Εγκρίθηκαν στις 10 Οκτωβρίου 2026 και καταχωρίστηκαν στο Γενικό Εμπορικό Μητρώο εννέα ημέρες αργότερα, στις 19 Οκτωβρίου, λίγο πριν από την αστυνομική επιχείρηση. Στις 31 Δεκεμβρίου 2025 τα ίδια κεφάλαια ανέρχονταν σε περίπου 4,46 εκατομμύρια ευρώ, τα διαθέσιμα σε 4,86 εκατομμύρια και ο τραπεζικός δανεισμός σε περίπου 2 εκατομμύρια ευρώ. Οι συνολικές υποχρεώσεις έφταναν τα 17,13 εκατομμύρια ευρώ, χωρίς να προκύπτει, ωστόσο, υπέρμετρη εξάρτηση της εταιρείας από τραπεζικά δάνεια.
Τις οικονομικές καταστάσεις συνόδευε, πάντως, έκθεση της PKF Ευρωελεγκτικής, στην οποία ο ορκωτός ελεγκτής εξέφραζε επιφύλαξη. Μεταξύ άλλων, ανέφερε ότι δεν είχε προβλεφθεί ποσό για επισφαλείς και επίδικες απαιτήσεις, ύψους περίπου 979.000 ευρώ, ούτε για αποζημιώσεις προσωπικού, ύψους 164.000 ευρώ. Όπως προκύπτει από τις επισημάνσεις, αν είχαν καταχωριστεί οι συγκεκριμένες επιβαρύνσεις, τα δημοσιευμένα ίδια κεφάλαια θα ήταν μειωμένα κατά περίπου 1,14 εκατομμύρια ευρώ. Οι παρατηρήσεις αυτές έχουν ουσιαστική λογιστική σημασία και επηρεάζουν την αποτίμηση της πραγματικής οικονομικής κατάστασης της εταιρείας.
Η τρίτη παρατήρηση του ορκωτού ελεγκτή αφορά το γεγονός ότι οι φορολογικές υποχρεώσεις της εταιρείας δεν είχαν ελεγχθεί από τις φορολογικές αρχές για τις χρήσεις 2020 έως και 2025. Έτσι, τα φορολογικά αποτελέσματα και των έξι οικονομικών ετών παρέμεναν μη οριστικοποιημένα, ενώ δεν είχε προβλεφθεί ποσό για πιθανές πρόσθετες φορολογικές επιβαρύνσεις και προσαυξήσεις, το ύψος των οποίων δεν μπορούσε να υπολογιστεί αξιόπιστα. Η επισήμανση αποκτά μεγαλύτερη σημασία μετά τις αποκαλύψεις της ΕΛ.ΑΣ., σύμφωνα με τις οποίες ο φερόμενος μηχανισμός απόκρυψης εσόδων βρισκόταν σε λειτουργία ήδη από το 2016.
Το ότι ορισμένες φορολογικές χρήσεις δεν είχαν ελεγχθεί δεν αποτελεί απόδειξη παρανομίας, ούτε αποκλείει να έγιναν επιμέρους έλεγχοι σε καταστήματα της αλυσίδας. Παρά ταύτα, εύλογα τίθεται το ερώτημα: Πώς μπορούσε μια εταιρεία με συνεχώς ανοδικό τζίρο, ο οποίος είχε ξεπεράσει τα 60 εκατομμύρια ευρώ τον χρόνο, να μην έχει οριστικά φορολογικά αποτελέσματα για έξι διαδοχικές χρήσεις, ενώ την ίδια περίοδο φέρεται να λειτουργούσε στο δίκτυό της οργανωμένος μηχανισμός απόκρυψης εισπράξεων;