Η στεγαστική κρίση στην Ελλάδα αποτελεί πλέον ένα από τα μείζονα οικονομικά και κοινωνικά ζητήματα της χώρας. Οι συνέπειές της ξεπερνούν τα νοικοκυριά που αναζητούν σπίτι για αγορά ή ενοικίαση: περιορίζουν το διαθέσιμο εισόδημα και την αποταμίευση, δυσκολεύουν την πρόσβαση στην ιδιοκατοίκηση και επιβαρύνουν τις προοπτικές της νέας γενιάς.
Μια ιδιαίτερα δυσμενή ελληνική πραγματικότητα αποτυπώνουν τα στοιχεία της Eurostat. Η χώρα καταγράφει το υψηλότερο ποσοστό στεγαστικής επιβάρυνσης στην Ευρωπαϊκή Ένωση, ενώ βρίσκεται ανάμεσα στις πρώτες ως προς την ενεργειακή φτώχεια και τον υπερπληθυσμό κατοικιών. Παράλληλα, εμφανίζει πολύ υψηλά ποσοστά καθυστερήσεων στην εξόφληση βασικών υποχρεώσεων.
Τον διαρθρωτικό χαρακτήρα της στεγαστικής κρίσης καταδεικνύουν η μείωση της ιδιοκατοίκησης, η άνοδος των τιμών κατοικιών ταχύτερα από τα εισοδήματα και η μακρά παραμονή των νέων στην οικογενειακή κατοικία.
Κόστος στέγασης: Η Ελλάδα με την υψηλότερη επιβάρυνση νοικοκυριών στην ΕΕ
Ένας από τους βασικούς δείκτες για το πόσο προσιτή είναι η κατοικία αφορά το μερίδιο του διαθέσιμου εισοδήματος που κατευθύνεται στη στέγαση.
Στο συνολικό κόστος στέγασης συνυπολογίζονται περισσότερα από το ενοίκιο και τις πληρωμές για στεγαστικό δάνειο. Με βάση τη μεθοδολογία της Eurostat, περιλαμβάνονται ακόμη επιλέξιμες δαπάνες για συντήρηση, ενέργεια και υπηρεσίες κοινής ωφέλειας.
Κατά μέσο όρο, το 2024 τα νοικοκυριά στην Ευρωπαϊκή Ένωση διέθεσαν το 19% του διαθέσιμου εισοδήματός τους για τη στέγαση. Στην Ελλάδα η αναλογία έφτασε περίπου στο 36% — την υψηλότερη ανάμεσα στα κράτη-μέλη.
Μερίδιο διαθέσιμου εισοδήματος που κατευθύνθηκε στη στέγαση το 2024
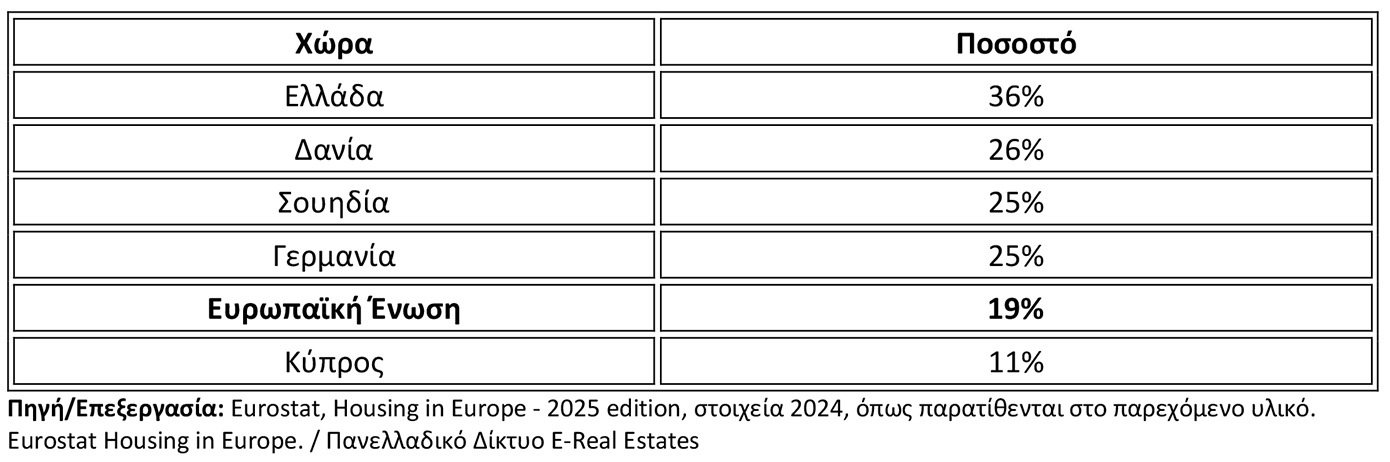
Στις 17 ποσοστιαίες μονάδες διαμορφώνεται το χάσμα της Ελλάδας από τον ευρωπαϊκό μέσο όρο. Ως αναλογία, η επιβάρυνση στην Ελλάδα είναι περίπου 89,5% μεγαλύτερη.
Η διαφορά έχει βαρύτητα, αφού για τα περισσότερα νοικοκυριά τα έξοδα κατοικίας είναι ανελαστικά. Ο περιορισμός τους είναι δύσκολος χωρίς μετακόμιση, μικρότερη χρήση ενέργειας ή χειρότερες συνθήκες διαβίωσης.
Το μέγεθος της απόκλισης γίνεται πιο σαφές αν εξεταστούν ενδεικτικά νοικοκυριά με διαφορετικά διαθέσιμα εισοδήματα.
Οι δαπάνες στέγασης σε διαφορετικά επίπεδα διαθέσιμου εισοδήματος
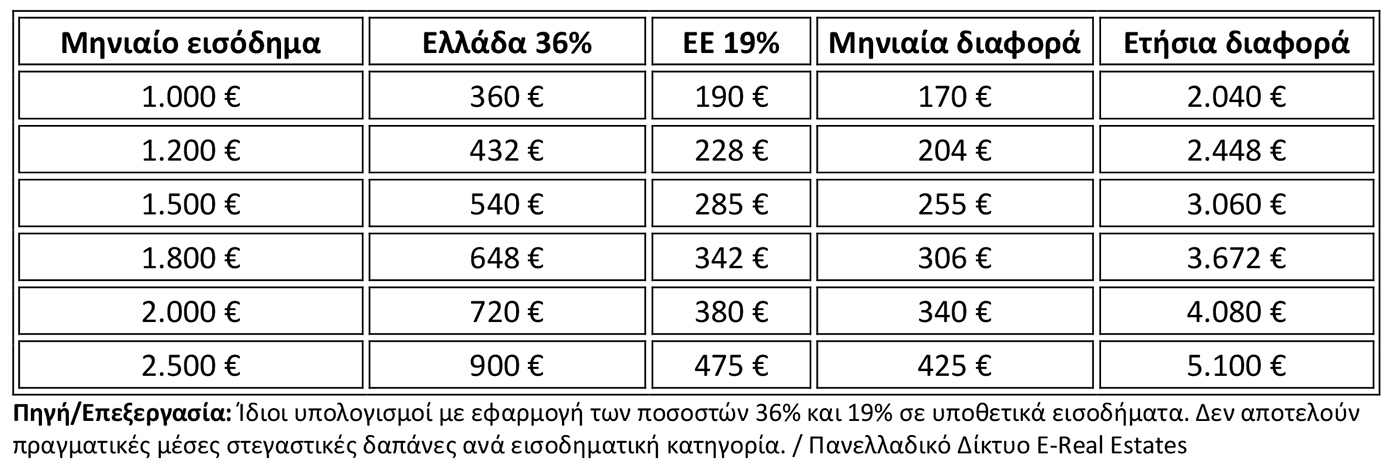
Σε νοικοκυριό με διαθέσιμο εισόδημα 1.500 ευρώ τον μήνα, η ελληνική αναλογία σημαίνει δαπάνη στέγασης 540 ευρώ. Με το αντίστοιχο ευρωπαϊκό ποσοστό, η δαπάνη θα ήταν 285 ευρώ. Η διαφορά, 255 ευρώ μηνιαίως ή 3.060 ευρώ τον χρόνο, δείχνει πώς το ακριβότερο κόστος κατοικίας μπορεί να περιορίσει την οικονομική δυνατότητα ενός νοικοκυριού.
Η σύγκριση με τον ευρωπαϊκό μέσο όρο φανερώνει την έντονη οικονομική πίεση που δέχονται τα ελληνικά νοικοκυριά. Οι αυξημένες στεγαστικές δαπάνες μειώνουν τα χρήματα που μένουν για κατανάλωση και αποταμίευση και καθιστούν τα νοικοκυριά πιο ευάλωτα σε απρόβλεπτες οικονομικές δυσκολίες.
Το στεγαστικό πρόβλημα δεν εξαντλείται, ωστόσο, στο ζήτημα του κόστους. Κρίσιμη διάσταση είναι και οι συνθήκες διαβίωσης, καθώς και το κατά πόσο τα νοικοκυριά μπορούν να καλύψουν βασικές ανάγκες, όπως η επαρκής θέρμανση της κατοικίας.
Ενεργειακή φτώχεια: Σχεδόν ένας στους πέντε αδυνατεί να θερμάνει επαρκώς την κατοικία του
Σημαντική παράμετρο της ποιότητας στέγασης αποτελεί η ενεργειακή φτώχεια. Για να διατηρείται ένα σπίτι σε κατάλληλη θερμοκρασία, ρόλο παίζουν το εισόδημα, οι τιμές ενέργειας, η ενεργειακή απόδοση του κτιρίου και τα έξοδα λειτουργίας της θέρμανσης.
Το 2024, σύμφωνα με τα διαθέσιμα στοιχεία, περίπου το 9% των κατοίκων της Ευρωπαϊκής Ένωσης ανέφερε ότι αδυνατούσε να διατηρήσει το σπίτι του επαρκώς ζεστό. Το ποσοστό στην Ελλάδα ήταν 19%.
Ποσοστό πολιτών που δεν μπορούσαν να διατηρήσουν επαρκώς ζεστή την κατοικία τους το 2024
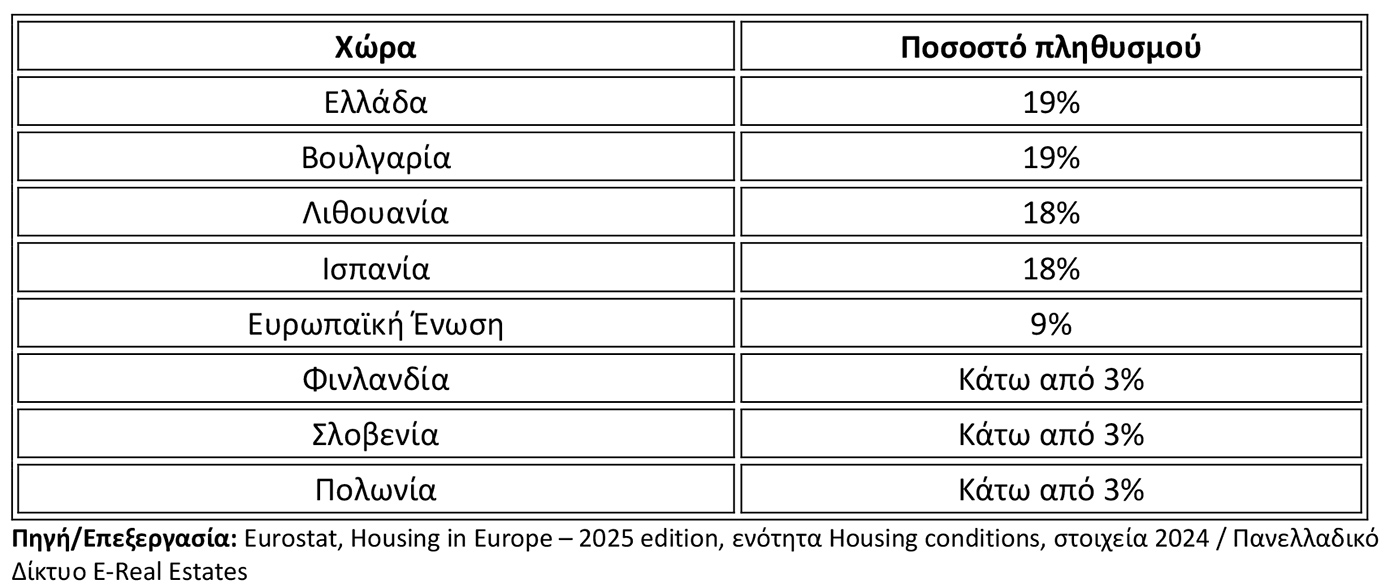
Στην πρώτη θέση, μαζί με τη Βουλγαρία, βρίσκεται η Ελλάδα, με ποσοστό πάνω από διπλάσιο εκείνου της ΕΕ. Το στοιχείο έχει ιδιαίτερη σημασία, καθώς οι χειμώνες στην Ελλάδα είναι γενικά ηπιότεροι από ό,τι σε αρκετές χώρες της Βόρειας και της Κεντρικής Ευρώπης.
Το στοιχείο αυτό δείχνει ότι η αδυναμία επαρκούς θέρμανσης δεν εξηγείται μόνο από τις θερμοκρασίες. Επηρεάζεται επίσης από τους οικονομικούς πόρους των νοικοκυριών, την ενεργειακή αποδοτικότητα των κατοικιών και το τίμημα της ενέργειας που χρειάζεται.
Μεγάλο τμήμα των κτιρίων στην Ελλάδα κατασκευάστηκε σε εποχές που οι προδιαγραφές για θερμομόνωση και ενεργειακή απόδοση ήταν πιο περιορισμένες από τις σημερινές.
Σε σπίτια με ελλιπή θερμομόνωση, παλιά κουφώματα και συστήματα θέρμανσης που καταναλώνουν πολλή ενέργεια απαιτείται μεγαλύτερη κατανάλωση, ώστε να διασφαλίζονται ικανοποιητικές συνθήκες διαβίωσης.
Η ενεργειακή φτώχεια δείχνει πως η στεγαστική κρίση αφορά όχι μόνο το βάρος των οικονομικών υποχρεώσεων, αλλά και τις συνθήκες της κατοικίας. Σημαντικό στοιχείο αποτελεί επίσης η επάρκεια των διαθέσιμων χώρων, την οποία μετρά ο δείκτης υπερπληθυσμού κατοικιών.
Υπερπληθυσμός κατοικιών: Το 27% των Ελλήνων ζει σε σπίτι με λίγα δωμάτια
Η ποιότητα της στέγασης κρίνεται όχι μόνο από την ηλικία και την κατασκευαστική κατάσταση ενός ακινήτου. Σημασία έχει και το κατά πόσο η κατοικία καλύπτει τις ανάγκες όσων ζουν σε αυτήν.
Για να μετρήσει τον υπερπληθυσμό κατοικιών, η Eurostat εξετάζει αν το νοικοκυριό διαθέτει τον ελάχιστο αριθμό δωματίων που απαιτείται, λαμβάνοντας υπόψη τη σύνθεση, την ηλικία και τις οικογενειακές σχέσεις των μελών του.
Το 2024, κατοικούσε σε υπερπλήρες σπίτι περίπου το 16,9% του πληθυσμού της Ευρωπαϊκής Ένωσης. Στην Ελλάδα το ποσοστό έφτανε περίπου το 27%.
Ποσοστό πληθυσμού σε υπερπλήρη κατοικία το 2024
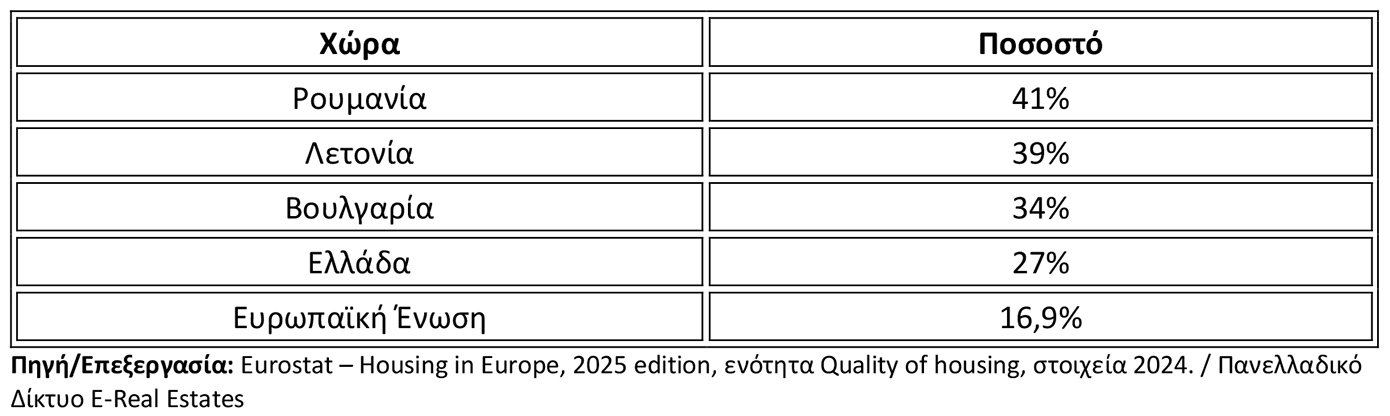
Με απόσταση 10,1 ποσοστιαίων μονάδων από τον μέσο όρο της Ευρωπαϊκής Ένωσης, η Ελλάδα καταγράφει αναλογικά υπερπληθυσμό περίπου 60% μεγαλύτερο. Η απόκλιση φωτίζει μια βασική πλευρά της στεγαστικής κρίσης: αρκετά νοικοκυριά έχουν κατοικία, χωρίς αυτή να καλύπτει πλήρως τις ανάγκες τους.
Οικογένειες με περιορισμένους οικονομικούς πόρους μπορεί να καταλήγουν σε μικρότερα ακίνητα. Την ίδια στιγμή, όταν τα ενήλικα παιδιά παραμένουν στην οικογενειακή κατοικία, αυξάνεται η ανάγκη για προσωπικό χώρο.
Ένα σπίτι μπορεί, για παράδειγμα, να καλύπτει επαρκώς τις ανάγκες ενός ζευγαριού με δύο μικρά παιδιά, όμως οι συνθήκες διαβίωσης ενδέχεται να είναι διαφορετικές όταν τα παιδιά ενηλικιωθούν και εξακολουθούν να μένουν εκεί.
Σε σύγκριση με το 2010, ο δείκτης φανερώνει υποχώρηση του υπερπληθυσμού στην Ευρώπη. Η Ελλάδα, ωστόσο, εξακολουθεί να βρίσκεται σε αισθητά υψηλότερα επίπεδα από τον ευρωπαϊκό μέσο όρο. Ο υπερπληθυσμός περιορίζει την ιδιωτικότητα και την ευχέρεια των παιδιών να μελετούν ή των ενηλίκων να εργάζονται από το σπίτι, επιβαρύνοντας συνολικά την ποιότητα διαβίωσης.
Μια πληρέστερη εικόνα για το αν οι κατοικίες ανταποκρίνονται στις ανάγκες των νοικοκυριών δίνει και ένας άλλος ευρωπαϊκός δείκτης: ο μέσος αριθμός δωματίων ανά άτομο.
Μέγεθος κατοικίας: Η Ελλάδα έχει λιγότερα δωμάτια ανά άτομο από τον ευρωπαϊκό μέσο όρο
Ένας ακόμη τρόπος αποτίμησης της στεγαστικής επάρκειας είναι ο μέσος αριθμός δωματίων ανά άτομο. Το 2024, στην Ευρωπαϊκή Ένωση αναλογούσαν κατά μέσο όρο 1,7 δωμάτια ανά κάτοικο, ενώ στην Ελλάδα η αναλογία ήταν περίπου 1,3.
Μέσος αριθμός δωματίων ανά άτομο το 2024
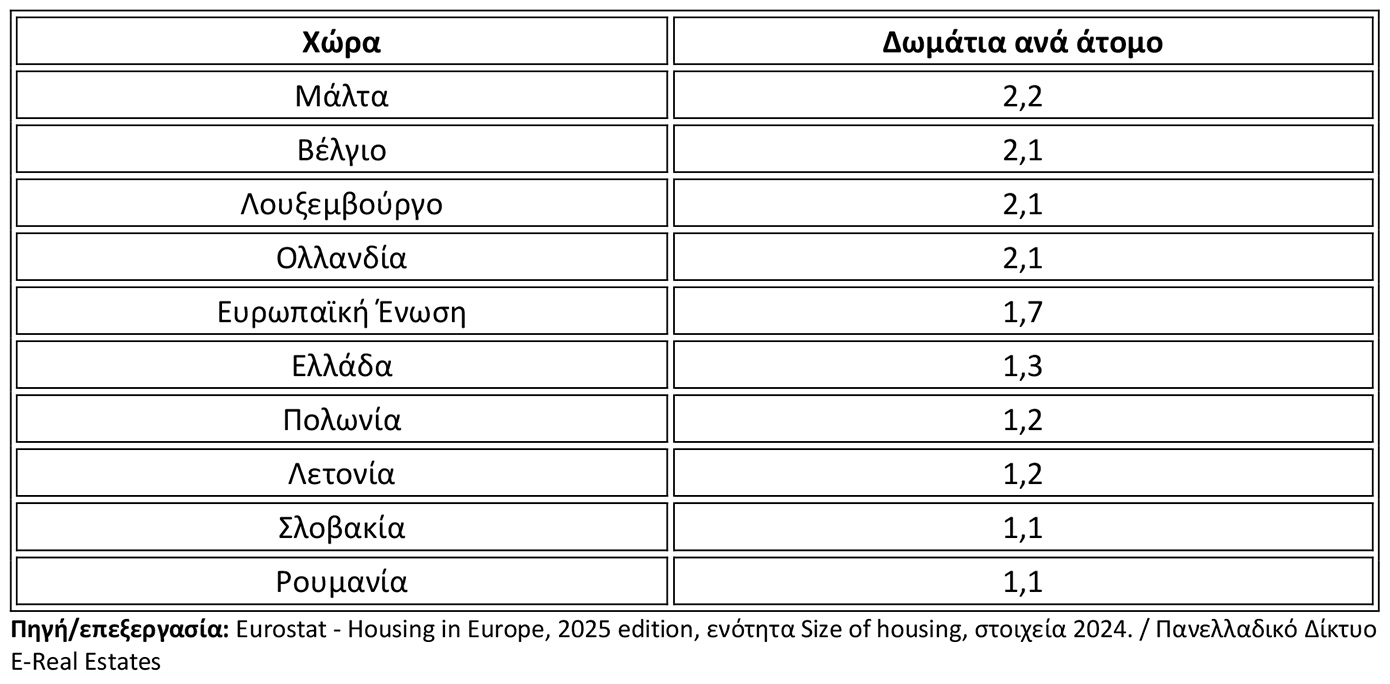
Σε σύγκριση με τον μέσο όρο της Ευρωπαϊκής Ένωσης, η Ελλάδα διαθέτει περίπου 23,5% λιγότερα δωμάτια ανά άτομο. Αυτό δεν αποδεικνύει απαραίτητα ότι οι ελληνικές κατοικίες έχουν μικρότερη επιφάνεια σε τετραγωνικά μέτρα. Στον δείκτη συνυπολογίζονται και πόσα άτομα μένουν σε κάθε σπίτι, καθώς και η εσωτερική του διαρρύθμιση.
Η εξέταση τόσο του υπερπληθυσμού όσο και των δωματίων ανά άτομο καταδεικνύει τις δυσκολίες που έχει η Ελλάδα ως προς την επάρκεια του χώρου κατοίκησης.
Εκτός από τις συνθήκες διαβίωσης, σημαντικό ζήτημα είναι αν τα νοικοκυριά μπορούν να εξοφλούν έγκαιρα τις οικονομικές υποχρεώσεις τους. Η εικόνα αυτή καταγράφεται στα στοιχεία για τις καθυστερήσεις πληρωμών.
Καθυστερήσεις πληρωμών: Η Ελλάδα πρώτη στην ΕΕ για οφειλές σε στέγαση και βασικούς λογαριασμούς
Στις πιο ανησυχητικές πλευρές της στεγαστικής κρίσης συγκαταλέγεται η δυσκολία των νοικοκυριών να πληρώνουν εγκαίρως τις υποχρεώσεις τους. Ο σχετικός δείκτης της Eurostat μετρά το ποσοστό του πληθυσμού που ζει σε νοικοκυριά τα οποία έχουν καθυστερήσει την καταβολή ενοικίου, δόσης στεγαστικού δανείου ή λογαριασμών κοινής ωφέλειας.
Για το 2025, τα δημοσιευμένα στοιχεία καταγράφουν στην Ελλάδα ποσοστό 41,8%, ενώ στην Ευρωπαϊκή Ένωση το αντίστοιχο μέγεθος ήταν περίπου 9%.
Πληθυσμός σε νοικοκυριά με καθυστερημένες πληρωμές το 2025
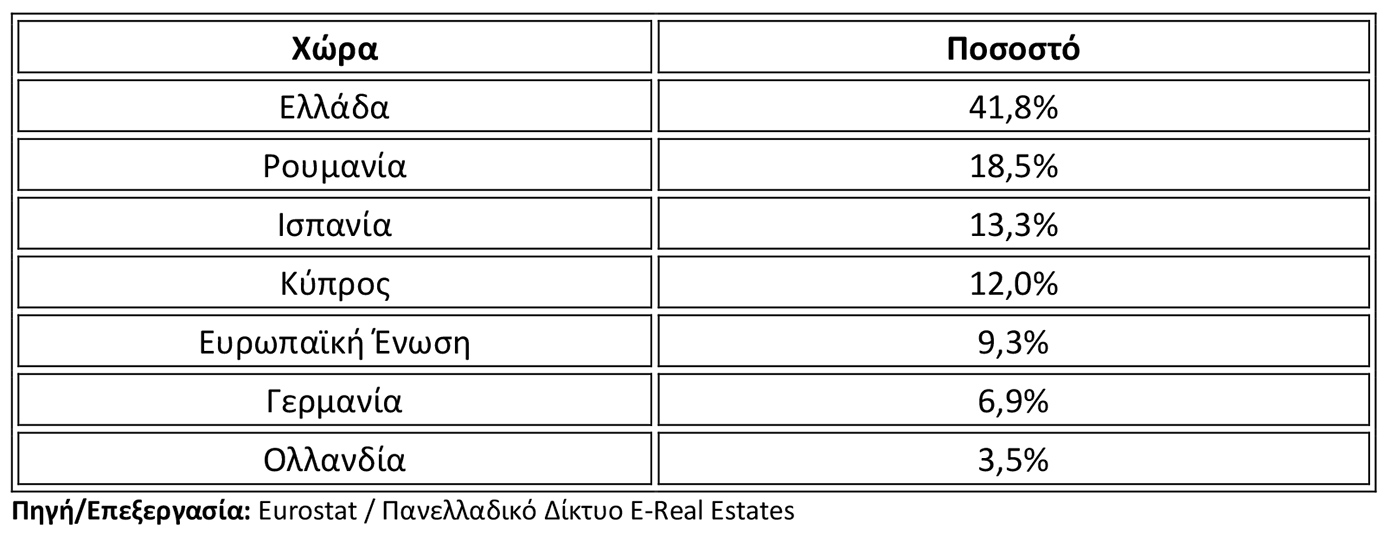
Στην Ελλάδα το ποσοστό είναι περίπου 4,5 φορές μεγαλύτερο από τον ευρωπαϊκό μέσο όρο και πάνω από διπλάσιο σε σχέση με τη Ρουμανία. Η απόσταση δεν αφορά μόνο τις καθυστερήσεις ενοικίων: συνυπολογίζονται οφειλές για ηλεκτρικό ρεύμα, νερό, θέρμανση και στεγαστικά δάνεια.
Η οικονομική επιβάρυνση αφορά, συνεπώς, τόσο τους ενοικιαστές όσο και τους ιδιοκτήτες που κατοικούν στα ακίνητά τους. Άρα, η υψηλή ιδιοκατοίκηση δεν αποτελεί από μόνη της εγγύηση οικονομικής προστασίας: ένα νοικοκυριό μπορεί να έχει δικό του σπίτι και παράλληλα να δυσκολεύεται να πληρώσει το κόστος λειτουργίας του.
Η πορεία των καθυστερήσεων πληρωμών στην Ελλάδα, 2021-2025
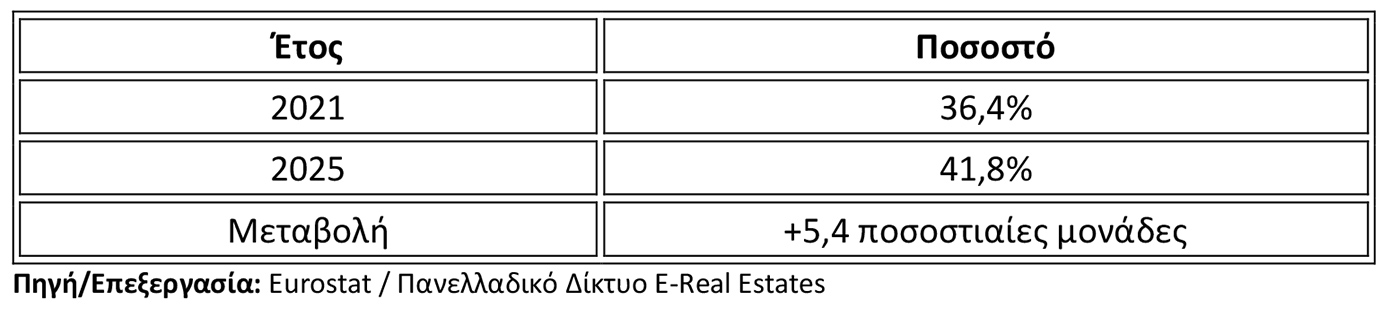
Η άνοδος κατά 5,4 ποσοστιαίες μονάδες μέσα σε τέσσερα χρόνια είναι αξιοσημείωτη. Φανερώνει πως η βελτίωση των μακροοικονομικών δεικτών δεν μεταφράζεται υποχρεωτικά σε αντίστοιχη ενίσχυση της οικονομικής δυνατότητας των νοικοκυριών στην καθημερινότητά τους.
Ακόμη και όταν οι ονομαστικές αποδοχές αυξάνονται, το πραγματικό διαθέσιμο εισόδημα μπορεί να συμπιέζεται από την ανατίμηση της στέγασης, της ενέργειας και άλλων βασικών αγαθών.
Καθυστερήσεις πληρωμών το 2025: οι διαφορές ανά περιφέρεια
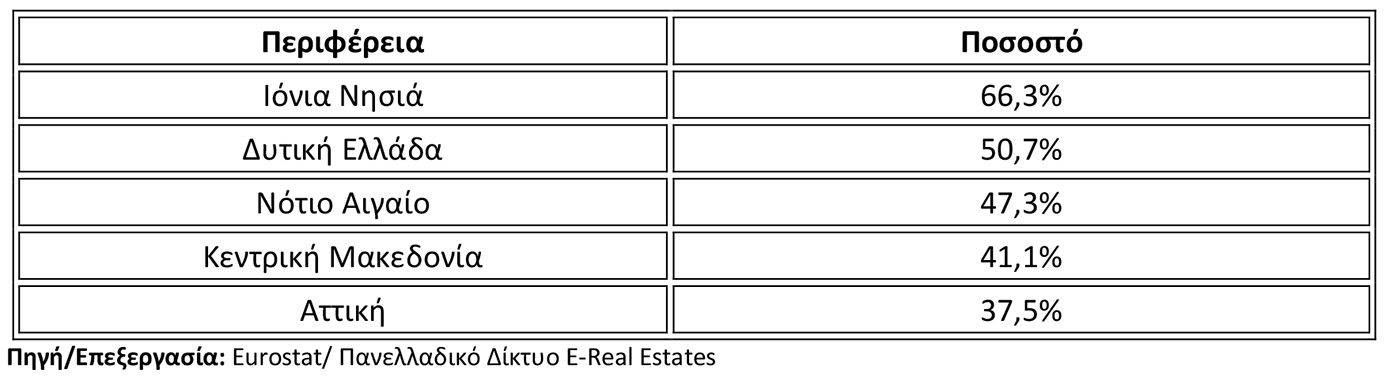
Στη Δυτική Ελλάδα το ποσοστό ανέρχεται σε 50,7%, στοιχείο που έχει ιδιαίτερη βαρύτητα. Καταδεικνύει ότι η οικονομική και στεγαστική πίεση αφορά και άλλες περιοχές της χώρας, πέρα από την Αθήνα και τις ζώνες όπου οι τιμές κατοικιών είναι υψηλότερες.
Τα δεδομένα δείχνουν ότι η οικονομική και στεγαστική ανασφάλεια αφορά νοικοκυριά σε όλη τη χώρα και όχι μόνο περιοχές με ακριβές κατοικίες.
Η εικόνα αυτή είναι ιδιαίτερα σημαντική για την Ελλάδα, καθώς η ιδιοκατοίκηση λειτουργούσε επί δεκαετίες ως βασικός τρόπος εξασφάλισης οικονομικής και περιουσιακής σταθερότητας.
Παράλληλα, το ελληνικό στεγαστικό μοντέλο αλλάζει σταδιακά, με την ιδιοκατοίκηση να υποχωρεί διαχρονικά και την ενοικίαση να καταλαμβάνει μεγαλύτερο μερίδιο.
Ιδιοκατοίκηση στην Ελλάδα: πώς αλλάζει σταδιακά το στεγαστικό μοντέλο
Για πολλές δεκαετίες, η ιδιοκατοίκηση συνιστούσε ένα από τα βασικά γνωρίσματα της ελληνικής κοινωνίας. Η αγορά κατοικίας αποτελούσε για τις οικογένειες τρόπο αποταμίευσης, προστασίας της περιουσίας και μεταβίβασης πλούτου από γενιά σε γενιά.
Την τελευταία εικοσαετία, ωστόσο, το ποσοστό των κατοίκων που ζουν σε δικό τους σπίτι έχει υποχωρήσει αισθητά.
Ενοικίαση και ιδιοκατοίκηση στην Ελλάδα κατά την περίοδο 2005-2025
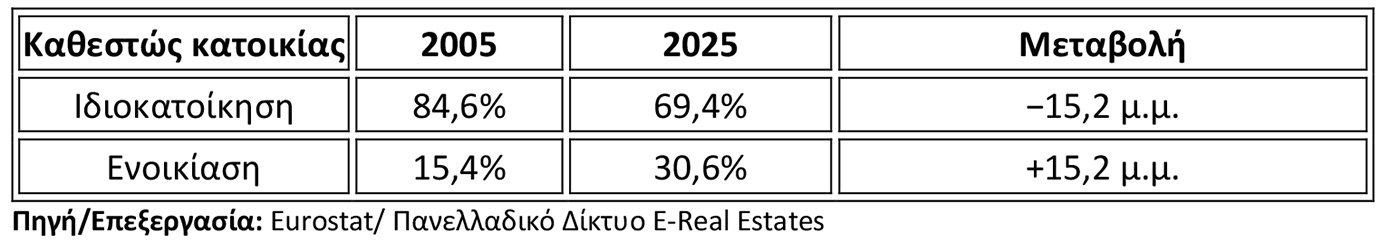
Οι μεταβολές είναι αξιοσημείωτες: το ποσοστό των ενοικιαστών σχεδόν διπλασιάστηκε, την ώρα που η ιδιοκατοίκηση υποχώρησε κατά 15,2 ποσοστιαίες μονάδες. Αυτό δεν συνεπάγεται κατ’ ανάγκη λιγότερα ιδιόκτητα ακίνητα σε απόλυτους αριθμούς, καθώς ο δείκτης μετρά το καθεστώς κατοίκησης του πληθυσμού και όχι το σύνολο των ιδιοκτησιών.
Η εξέλιξη, πάντως, φανερώνει μεγαλύτερη εξάρτηση από την αγορά ενοικίασης. Η τάση αποκτά ιδιαίτερη σημασία σε μια οικονομία όπου οι προσιτές κατοικίες προς ενοικίαση είναι λίγες και το οργανωμένο απόθεμα κοινωνικής κατοικίας παραμένει εξαιρετικά περιορισμένο.
Η πορεία της ιδιοκατοίκησης στην Ελλάδα από το 2019 έως το 2025
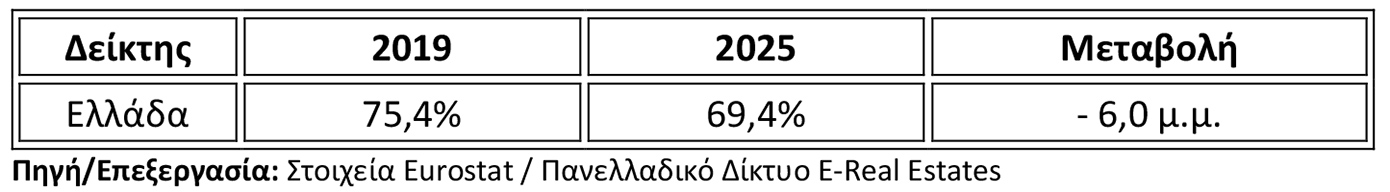
Η υποχώρηση κατά έξι ποσοστιαίες μονάδες σε διάστημα έξι ετών δείχνει ότι η αλλαγή στο στεγαστικό μοντέλο δεν είναι μόνο μακροπρόθεσμη. Για όσους δεν έχουν οικογενειακή περιουσία ή σημαντικές αποταμιεύσεις, η πρόσβαση στην ιδιοκατοίκηση γίνεται όλο και δυσκολότερη.
Οι ακριβότερες κατοικίες, η ίδια συμμετοχή που απαιτείται για την εξασφάλιση στεγαστικού δανείου και το βάρος του ενοικίου περιορίζουν τις επιλογές των νέων αγοραστών. Η μείωση της ιδιοκατοίκησης έχει, επιπλέον, ευρύτερη επίδραση στην περιουσιακή κατάσταση.
Για πολλά νοικοκυριά, το σπίτι αποτελεί το σημαντικότερο περιουσιακό στοιχείο. Η δυσκολότερη πρόσβαση στην αγορά κατοικίας περιορίζει, συνεπώς, και τη δυνατότητα δημιουργίας περιουσίας μέσω της αγοράς ακινήτων.
Η υποχώρηση της ιδιοκατοίκησης δεν καθιστά την ενοικίαση κατώτερη επιλογή στέγασης. Σε αρκετές ευρωπαϊκές χώρες, η μακροχρόνια μίσθωση είναι σταθερή και οικονομικά βιώσιμη λύση.
Για την Ελλάδα, το βασικό ερώτημα είναι αν τα νοικοκυριά έχουν στη διάθεσή τους εναλλακτικές λύσεις στέγασης που είναι πραγματικές και οικονομικά προσιτές.
Η πρόσβαση σε ιδιόκτητη κατοικία εξαρτάται άμεσα από τη σχέση ανάμεσα στις τιμές ακινήτων και τα διαθέσιμα εισοδήματα, η οποία έχει αλλάξει αισθητά τα τελευταία χρόνια.
Τιμές κατοικιών στην Ελλάδα και εισοδήματα: διευρύνεται η απόσταση
Για την αγορά πρώτης κατοικίας, καθοριστική είναι η πορεία των τιμών σε σύγκριση με το διαθέσιμο εισόδημα. Όταν οι τιμές ανεβαίνουν γρηγορότερα από τα εισοδήματα, μειώνεται η αγοραστική δυνατότητα των νοικοκυριών, ακόμη κι αν οι μισθοί καταγράφουν ονομαστικές αυξήσεις.
Τα στοιχεία του Διεθνούς Νομισματικού Ταμείου, όπως παρουσιάζονται στις σχετικές αναλύσεις, καταγράφουν από το 2016 άνοδο 85% στις τιμές κατοικιών, ενώ το διαθέσιμο εισόδημα αυξήθηκε κατά 47%.
Οι σωρευτικές αυξήσεις στις τιμές κατοικιών και στο διαθέσιμο εισόδημα από το 2016
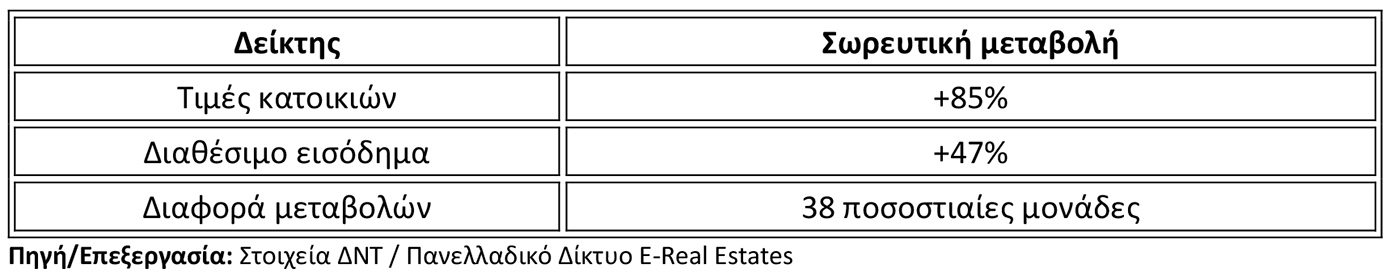
Η απόσταση των 38 ποσοστιαίων μονάδων καταδεικνύει ότι τα εισοδήματα δεν αυξήθηκαν με τον ίδιο ρυθμό όπως οι τιμές κατοικιών.
Για να γίνει πιο κατανοητή η αλλαγή, μπορεί να χρησιμοποιηθεί ως βάση ο δείκτης 100 για το 2016.
Δείκτες εξέλιξης με έτος βάσης το 2016 = 100
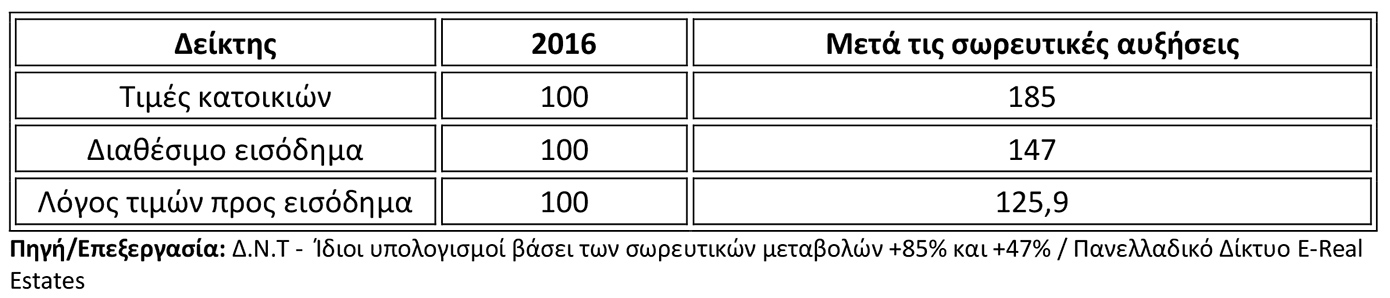
Οι συγκεκριμένοι δείκτες αποτυπώνουν αύξηση περίπου 25,9% στον λόγο τιμών κατοικιών προς διαθέσιμο εισόδημα. Η εξέλιξη αυτή δείχνει ότι η αγορά κατοικίας έχει γίνει λιγότερο προσιτή. Η επιβάρυνση γίνεται ακόμη πιο σαφής αν εξεταστεί η ίδια συμμετοχή που απαιτείται για την αγορά ενός ακινήτου.
Παράδειγμα αγοράς κατοικίας με αύξηση της τιμής κατά 85%
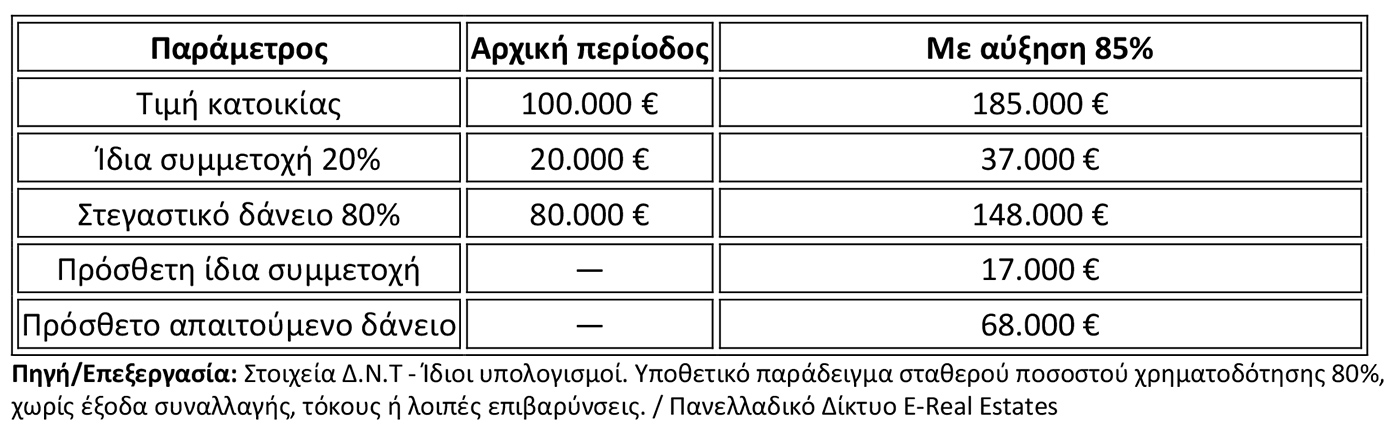
Ένα νέο νοικοκυριό μπορεί να αντιμετωπίσει καθοριστικό εμπόδιο στην προσπάθειά του να συγκεντρώσει 17.000 ευρώ επιπλέον για ίδια συμμετοχή. Η δυσκολία μεγαλώνει όταν ήδη καταβάλλει υψηλό ενοίκιο και δεν μπορεί εύκολα να αποταμιεύσει.
Η πρόσβαση σε στεγαστικό δάνειο δεν εγγυάται από μόνη της ότι ένα νοικοκυριό θα μπορέσει να αποκτήσει κατοικία. Για την αγορά απαιτούνται πλέον μεγαλύτερη ίδια συμμετοχή και περισσότερα κεφάλαια, γεγονός που δυσκολεύει ακόμη περισσότερο όσους δεν έχουν σημαντικές αποταμιεύσεις ή οικογενειακή περιουσία.
Η νέα γενιά βιώνει πιο έντονα τις επιπτώσεις αυτής της κατάστασης, καθώς προσπαθεί να κατακτήσει οικονομική και στεγαστική αυτονομία σε ένα περιβάλλον αυξημένου κόστους κατοικίας.
Νέα γενιά και στεγαστική κρίση: η δυσκολία πρόσβασης στην κατοικία καθυστερεί την αυτονομία των νέων
Στην αρχή της επαγγελματικής και οικονομικής τους διαδρομής, οι νέοι επηρεάζονται ιδιαίτερα από τη δυσκολία να βρουν κατοικία σε προσιτή τιμή.
Για τις ηλικίες 25 έως 34 ετών, η περίοδος αυτή συνδέεται κατά κανόνα με τη σταθεροποίηση στην εργασία, την οικονομική αυτονομία, τη δημιουργία οικογένειας και την απόκτηση ξεχωριστής κατοικίας.
Στην Ελλάδα, η συγκεκριμένη μετάβαση καθυστερεί αισθητά περισσότερο από ό,τι κατά μέσο όρο στην Ευρώπη.
Νέοι 25-34 ετών που εξακολουθούν να μένουν με τους γονείς τους το 2025
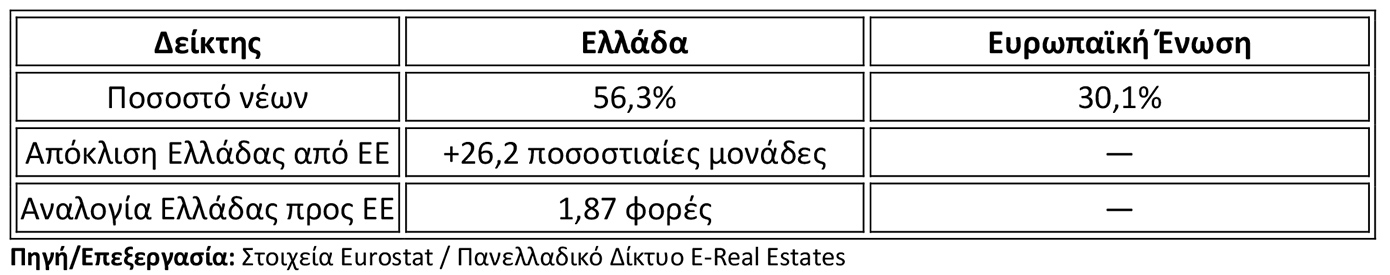
Περίπου 531.000 νέοι 25-34 ετών εξακολουθούν να κατοικούν στο σπίτι της οικογένειάς τους. Η συγκατοίκηση με τους γονείς δεν οφείλεται πάντοτε σε οικονομική δυσχέρεια· μπορεί να αντανακλά προσωπικές επιλογές, οικογενειακούς δεσμούς ή πολιτισμικές συνήθειες.
Παρόλα αυτά, η μεγάλη διαφορά της Ελλάδας σε σχέση με τον ευρωπαϊκό μέσο όρο καθιστά αναγκαία τη διερεύνηση των οικονομικών φραγμών που εμποδίζουν την ανεξαρτητοποίηση.
Η μετάβαση ενός νέου εργαζομένου σε δική του κατοικία απαιτεί την κάλυψη πολλών εξόδων,
όπως το ενοίκιο, η εγγύηση, η ενέργεια, τα κοινόχρηστα, οι υπηρεσίες κοινής ωφέλειας και ο αρχικός εξοπλισμός.
Ενδεικτικές μηνιαίες δαπάνες για ανεξάρτητη κατοικία νέου εργαζομένου
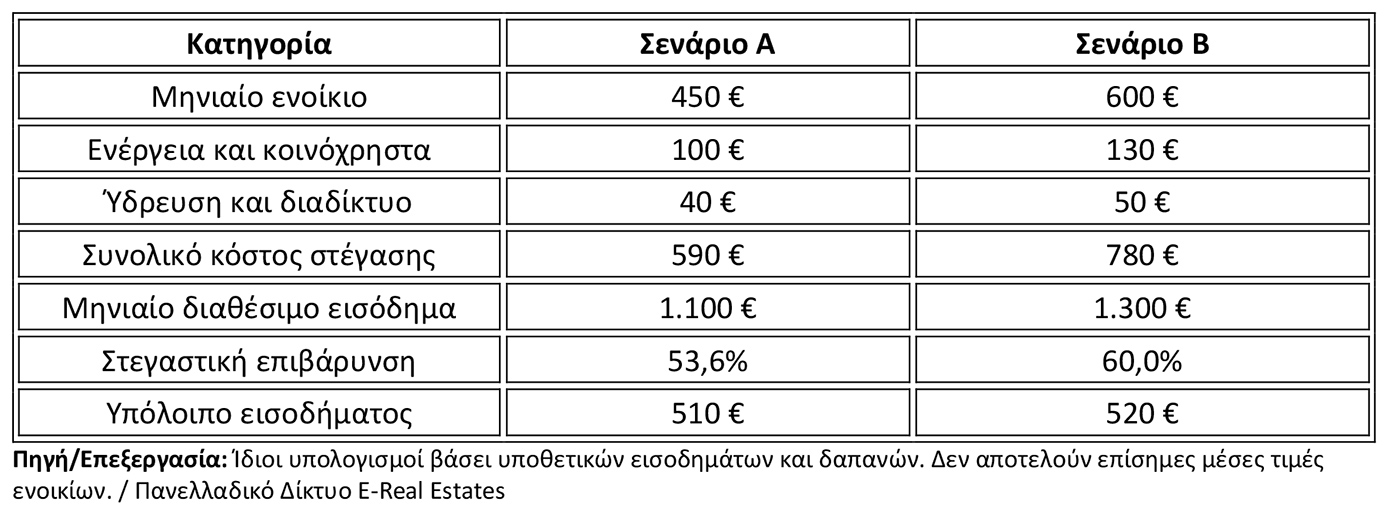
Και στα δύο ενδεικτικά σενάρια, πάνω από το μισό διαθέσιμο εισόδημα κατευθύνεται στη στέγαση. Από το ποσό που απομένει πρέπει να πληρωθούν η διατροφή, οι μετακινήσεις, η ένδυση, η υγεία και οι λοιπές προσωπικές ανάγκες.
Έτσι, τα περιθώρια αποταμίευσης μειώνονται σημαντικά. Η παραμονή στο οικογενειακό σπίτι μπορεί να προσφέρει οικονομική προστασία, την ίδια στιγμή όμως ενδέχεται να καθυστερεί την προσωπική αυτονομία.
Οι επιπτώσεις δεν περιορίζονται στο ζήτημα της στέγης: οι δυσκολίες μετακίνησης για εργασία σε άλλη πόλη, η αναβολή της δημιουργίας οικογένειας και η αδυναμία συγκέντρωσης χρημάτων για την αγορά κατοικίας διαμορφώνουν τις μακροπρόθεσμες προοπτικές των νέων. Κατά συνέπεια, η στεγαστική κρίση επηρεάζει την επαγγελματική κινητικότητα, τις δημογραφικές εξελίξεις και την κοινωνική συνοχή.
Το ζήτημα δεν εξαντλείται στο ότι πολλοί νέοι εξακολουθούν να ζουν στο πατρικό τους. Ένα μεγάλο τμήμα της νέας γενιάς δυσκολεύεται να συγκεντρώσει τις οικονομικές προϋποθέσεις που χρειάζονται για τη δημιουργία ανεξάρτητου νοικοκυριού.
Φοιτητική στέγαση στην Ελλάδα: το έλλειμμα στις φοιτητικές εστίες
Στις σημαντικότερες πιέσεις της αγοράς κατοικίας συγκαταλέγεται η στέγαση των φοιτητών, ιδίως στις πόλεις όπου φοιτούν πολλοί νέοι από άλλες περιοχές της χώρας. Επειδή οι δημόσιες φοιτητικές εστίες διαθέτουν περιορισμένες θέσεις, μεγάλο μέρος των φοιτητών στρέφεται στην ιδιωτική αγορά ενοικίασης.
Τα στοιχεία αναφοράς που χρησιμοποιούνται στην παρούσα ανάλυση καταγράφουν περίπου 351.000 φοιτητές στην Ελλάδα, με 200.000 από αυτούς να σπουδάζουν εκτός του τόπου μόνιμης κατοικίας τους. Παράλληλα, οι δημόσιες φοιτητικές εστίες διαθέτουν συνολικά μόλις 9.200 κλίνες.
Πόσες θέσεις διαθέτουν οι δημόσιες φοιτητικές εστίες στην Ελλάδα
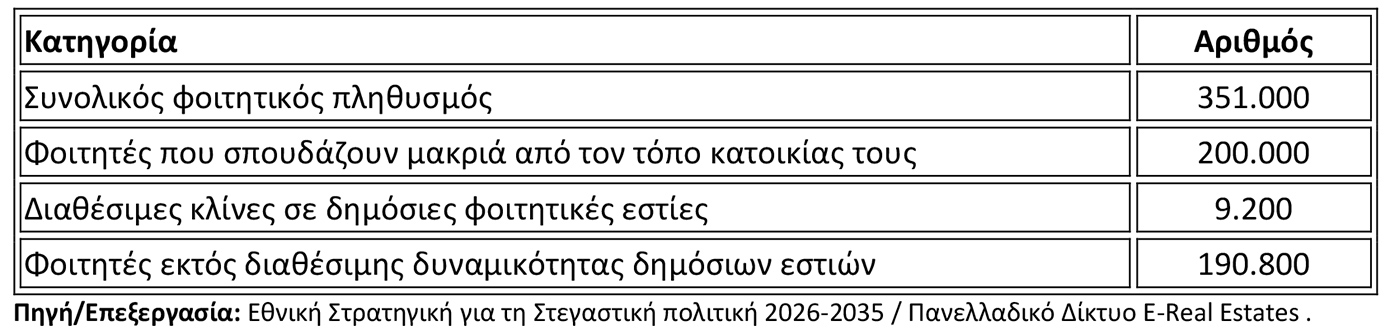
Οι αριθμοί αποτυπώνουν το μεγάλο χάσμα ανάμεσα στις ανάγκες για στέγαση και στις διαθέσιμες δημόσιες υποδομές.
Ακόμη και αν δεν έμενε καμία διαθέσιμη κλίνη ανεκμετάλλευτη, οι δημόσιες εστίες θα φιλοξενούσαν μόνο ένα πολύ μικρό ποσοστό των φοιτητών που χρειάζονται να στεγαστούν μακριά από το οικογενειακό τους σπίτι.
Τι ποσοστό φοιτητών καλύπτουν οι δημόσιες φοιτητικές εστίες;
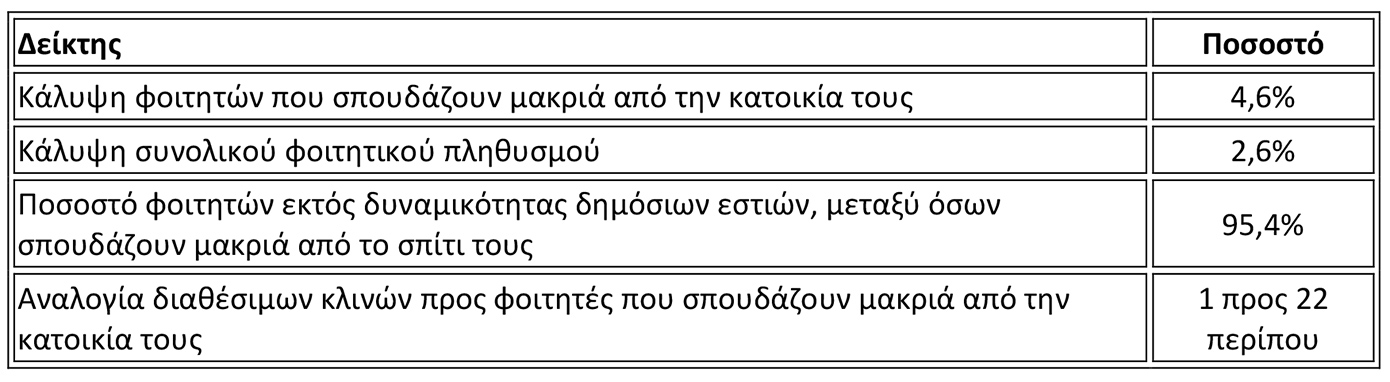
Η διαθέσιμη χωρητικότητα των δημόσιων εστιών επαρκεί για μόλις 1 στους 22 φοιτητές που σπουδάζουν μακριά από την κατοικία τους.
Το 95,4% δεν περιλαμβάνεται στη δυναμικότητα των εστιών, χωρίς αυτό να σημαίνει ότι όλοι οι φοιτητές αυτού του ποσοστού χρειάζονται οπωσδήποτε να νοικιάσουν δικό τους σπίτι. Κάποιοι μπορεί να μένουν σε οικογενειακή ιδιοκτησία, με συγγενείς ή σε άλλη μορφή φιλοξενίας.
Η αντιπαραβολή με τις υπόλοιπες ευρωπαϊκές χώρες φανερώνει ότι η Ελλάδα υστερεί αισθητά σε διαθέσιμες θέσεις στις δημόσιες φοιτητικές εστίες.
Το ποσοστό φοιτητών που μπορούν να φιλοξενηθούν στις διαθέσιμες φοιτητικές εστίες
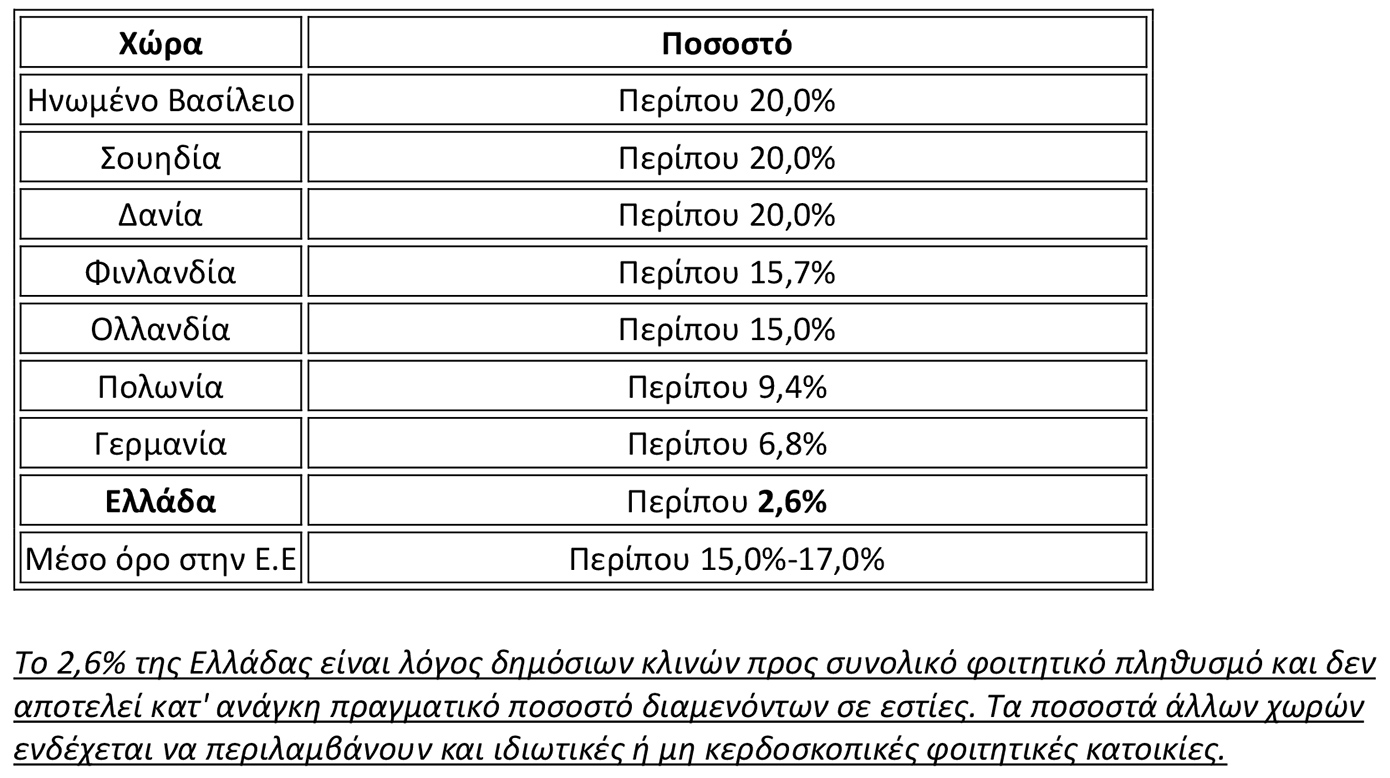
Τα παραπάνω στοιχεία αναφοράς δείχνουν ότι η δημόσια φοιτητική στέγαση στην Ελλάδα έχει ιδιαίτερα χαμηλή δυναμικότητα. Η υστέρηση γίνεται πιο κρίσιμη αν ληφθεί υπόψη πόσοι φοιτητές πρέπει να μετακινηθούν σε διαφορετική πόλη για να παρακολουθήσουν τις σπουδές τους.
Πόσες επιπλέον φοιτητικές κλίνες χρειάζεται η Ελλάδα;
Η ενίσχυση των φοιτητικών εστιών είναι καθοριστικής σημασίας, καθώς μπορεί να περιορίσει την εξάρτηση των φοιτητών από την ιδιωτική αγορά ενοικίασης.
Για να αντιστοιχούν οι διαθέσιμες κλίνες στο 15% του συνολικού φοιτητικού πληθυσμού, θα έπρεπε να φτάσουν τις 52.650. Από τις 9.200 κλίνες που υπάρχουν σήμερα, προκύπτει ότι χρειάζονται ακόμη 43.450, ώστε να επιτευχθεί ο συγκεκριμένος αριθμητικός στόχος.
Μια πιο περιορισμένη προσθήκη, της τάξης των 21.000-27.000 κλινών, θα διεύρυνε σημαντικά τις επιλογές στέγασης, χωρίς όμως να εξασφαλίζει την κάλυψη όλων των αναγκών.
Κοινωνική κατοικία: Το διαρθρωτικό κενό στη στεγαστική πολιτική της Ελλάδας
Η έλλειψη οργανωμένου αποθέματος κοινωνικών κατοικιών με προσιτά ενοίκια συνιστά μία από τις βασικές διαφορές της Ελλάδας από πολλές ευρωπαϊκές χώρες.
Η κοινωνική κατοικία έχει σταθερά κεντρική θέση στη στεγαστική πολιτική χωρών όπως η Ολλανδία, η Αυστρία και η Δανία. Κατοικίες με ελεγχόμενα μισθώματα προσφέρονται εκεί από δημόσιους οργανισμούς, δήμους, συνεταιρισμούς και μη κερδοσκοπικούς φορείς, δίνοντας στα νοικοκυριά επιπλέον επιλογές στέγασης.
Στην Ελλάδα, αντιθέτως, η στεγαστική προστασία βασίστηκε κυρίως στην ιδιοκατοίκηση και στην περιουσία της οικογένειας. Το μοντέλο αυτό εμφανίζει πλέον σημαντικούς περιορισμούς, ιδίως για τους νέους και για όσους δεν έχουν οικονομική υποστήριξη από την οικογένειά τους.
Η κοινωνική κατοικία και οι προσιτές λύσεις στην Ευρώπη
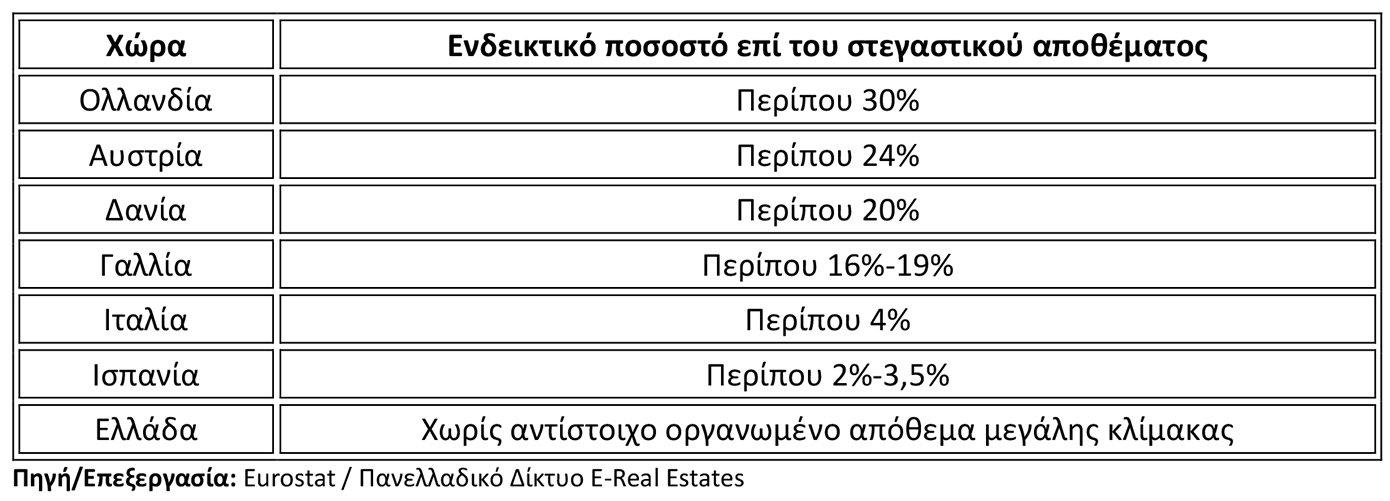
Οι διαφορές μεταξύ των χωρών είναι σαφείς: στην Ολλανδία περίπου τρεις στις δέκα κατοικίες ανήκουν στο σύστημα κοινωνικής στέγασης. Αντίστοιχα εργαλεία έχουν αναπτυχθεί στην Αυστρία και τη Δανία, συμβάλλοντας στην προσφορά κατοικιών με προσιτό κόστος.
Η έκταση του ευρωπαϊκού αποθέματος κοινωνικής κατοικίας
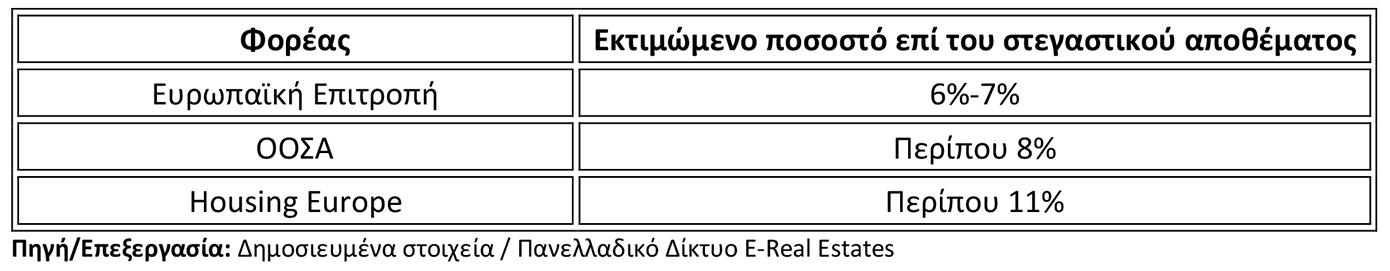
Με βάση ενδεικτικό υπολογισμό της ανάλυσης, η Ελλάδα θα χρειαζόταν περίπου 286.735 κοινωνικές κατοικίες για να φτάσει σε επίπεδο αντίστοιχο με το μισό ενός ευρωπαϊκού σημείου αναφοράς.
Για να συγκροτηθεί ένα τέτοιο απόθεμα, χρειάζονται σχέδιο με μακροπρόθεσμο ορίζοντα, χρηματοδότηση, αξιοποίηση δημόσιας γης και υφιστάμενων κτιρίων, αλλά και θεσμοθετημένες διαδικασίες διαχείρισης.
Πέρα από την προσωρινή οικονομική στήριξη, η κοινωνική κατοικία συνιστά μόνιμη υποδομή στέγασης. Μπορεί να εξυπηρετεί διαφορετικά νοικοκυριά σε διαδοχικές περιόδους και να συμπληρώνει την ιδιωτική αγορά.
Η κρίση στη στέγαση δεν αντιμετωπίζεται μόνο με επιδοτήσεις ή προγράμματα χρηματοδότησης που ενισχύουν τη ζήτηση. Χρειάζεται να αυξηθεί ουσιαστικά η προσφορά κατοικιών προσιτού κόστους, με τη δημιουργία οργανωμένου αποθέματος κοινωνικής στέγης που θα ανταποκρίνεται στις ανάγκες των νοικοκυριών μακροπρόθεσμα.
Οι αριθμοί της στεγαστικής κρίσης: Η συνολική αποτύπωση στους βασικούς δείκτες
Η συνεκτίμηση των ευρωπαϊκών δεδομένων δείχνει πως οι υψηλές τιμές αγοράς και ενοικίασης δεν εξαντλούν τη στεγαστική κρίση στην Ελλάδα. Οι συνέπειές της αγγίζουν το διαθέσιμο εισόδημα, το επίπεδο διαβίωσης και την οικονομική ασφάλεια των νοικοκυριών, ενώ περιορίζουν και τις δυνατότητες της νέας γενιάς να αποκτήσει ανεξάρτητη ζωή.
Οι κύριοι δείκτες για τη στεγαστική κρίση στην Ελλάδα
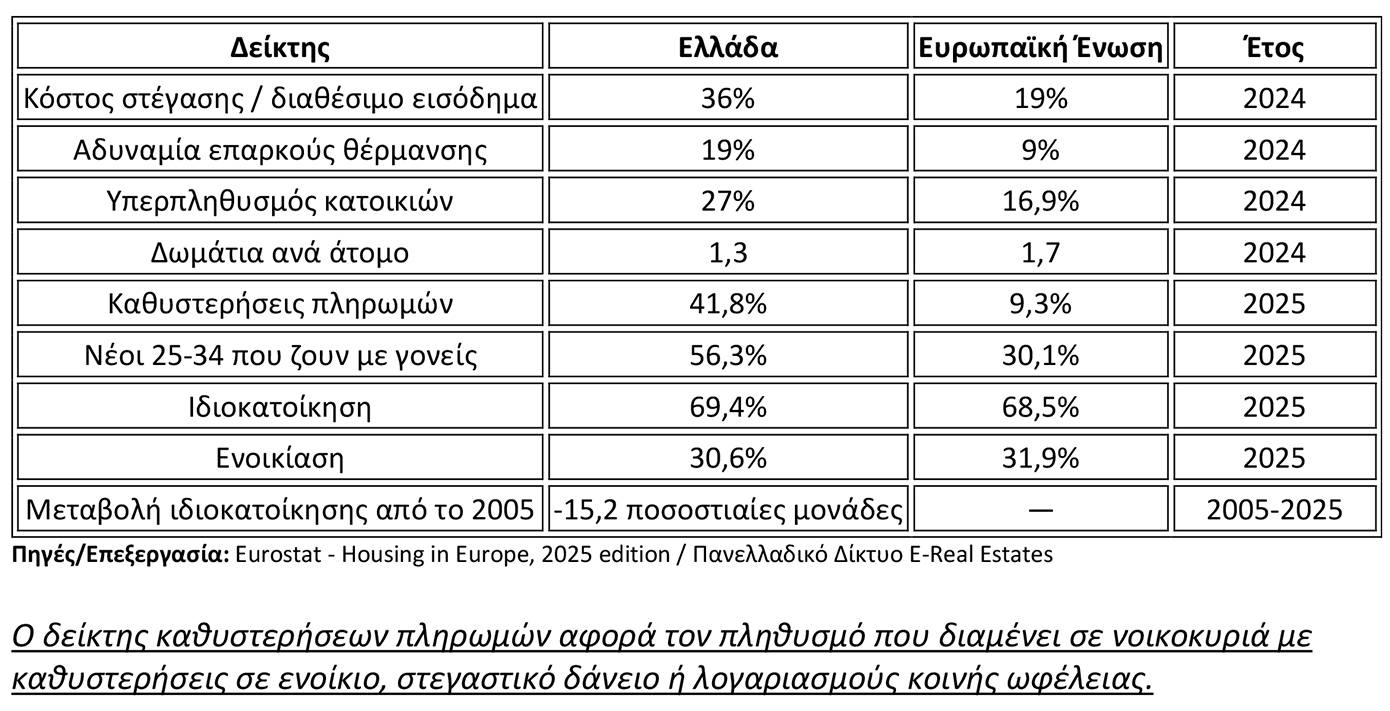
Με τον δείκτη καθυστερήσεων πληρωμών καταγράφονται τα άτομα που κατοικούν σε νοικοκυριά τα οποία καθυστερούν την πληρωμή ενοικίου, στεγαστικού δανείου ή λογαριασμών κοινής ωφέλειας.
Τα δεδομένα καταδεικνύουν πόσο εκτεταμένο είναι το στεγαστικό πρόβλημα στην Ελλάδα. Σε σχέση με τον ευρωπαϊκό μέσο όρο, το κόστος στέγασης καταλαμβάνει σχεδόν διπλάσιο μερίδιο του διαθέσιμου εισοδήματος, ενώ σχεδόν ένας στους πέντε πολίτες δεν μπορεί να θερμάνει επαρκώς το σπίτι του.
Στις καθυστερήσεις πληρωμών η διαφορά είναι ακόμη εντονότερη: το ποσοστό στην Ελλάδα φτάνει το 41,8%, ενώ στην Ευρωπαϊκή Ένωση είναι 9,3%. Την ίδια ώρα, πάνω από τους μισούς νέους 25-34 ετών εξακολουθούν να μένουν στο πατρικό τους.
Συνολικά, η στεγαστική κρίση στην Ελλάδα δεν αφορά μόνο την επάρκεια κατοικιών. Στον πυρήνα της βρίσκονται η δυνατότητα κάλυψης του κόστους, η ποιότητα ζωής και η ασφάλεια της στέγασης.
Η στεγαστική κρίση ξεπερνά το ζήτημα της κατοικίας – Αφορά την προσιτότητα και τις κοινωνικές προοπτικές
Η δυσκολία στέγασης στην Ελλάδα έχει πάψει να είναι μια πρόσκαιρη αναταραχή στην αγορά ακινήτων. Πλέον αποτελεί βαθιά δομικό πρόβλημα, που επηρεάζει άμεσα τα εισοδήματα, την ποιότητα ζωής, την οικονομική αυτονομία των νέων και τη δυνατότητα των νοικοκυριών να κάνουν σχέδια για το μέλλον.
Οι αριθμοί δείχνουν καθαρά την έκταση της πρόκλησης. Στην Ελλάδα, το κόστος στέγασης φτάνει κατά μέσο όρο το 36% του διαθέσιμου εισοδήματος, έναντι 19% στην Ευρωπαϊκή Ένωση. Επιπλέον, το 41,8% του πληθυσμού ζει σε νοικοκυριά με καθυστερήσεις στην πληρωμή βασικών στεγαστικών υποχρεώσεων, ενώ σχεδόν ένας στους πέντε δεν μπορεί να διατηρήσει επαρκή θέρμανση στην κατοικία του. Τα στοιχεία αυτά καταδεικνύουν ότι η εξασφάλιση αξιοπρεπούς στέγης γίνεται ολοένα πιο δύσκολη οικονομικά.
Η κατάσταση είναι ακόμη πιο δύσκολη για τους νέους. Πάνω από το 50% των ατόμων ηλικίας 25-34 ετών εξακολουθούν να ζουν στο πατρικό τους, ενώ οι διαθέσιμες θέσεις στη δημόσια φοιτητική στέγαση καλύπτουν μόλις το 4,6% των φοιτητών που σπουδάζουν μακριά από την κατοικία τους.
Παράλληλα, η ιδιοκατοίκηση μειώνεται και οι τιμές των κατοικιών αυξάνονται ταχύτερα από τα εισοδήματα. Έτσι, για πολλά νέα νοικοκυριά η προοπτική να αποκτήσουν πρώτη κατοικία γίνεται όλο και πιο μακρινή.
Για δεκαετίες η ελληνική οικογένεια αποτελούσε το βασικό δίχτυ στεγαστικής προστασίας. Σήμερα, όμως, χρειάζεται να ανταποκριθεί σε αυξανόμενες απαιτήσεις: να συντηρεί ενήλικα παιδιά που δεν μπορούν να ζήσουν αυτόνομα, να καλύπτει τη στέγαση φοιτητών και να συνεισφέρει οικονομικά στην αγορά πρώτης κατοικίας από την επόμενη γενιά.
Ένα στεγαστικό σύστημα που εξαρτάται σε τόσο μεγάλο βαθμό από τα περιουσιακά στοιχεία της οικογένειας και την οικονομική επιφάνεια των γονέων δεν διασφαλίζει ίσες ευκαιρίες για όλους.
Η δημιουργία ενός αυτόνομου νοικοκυριού από έναν νέο άνθρωπο δεν είναι δυνατόν να εξαρτάται μόνο από το αν οι γονείς του έχουν ακίνητα ή επαρκείς αποταμιεύσεις.
Για την αντιμετώπιση του προβλήματος δεν αρκεί ένα μεμονωμένο μέτρο. Χρειάζεται συνεκτικός σχεδιασμός με μακροπρόθεσμο ορίζοντα, ο οποίος θα περιλαμβάνει περισσότερες οικονομικά προσιτές κατοικίες, αξιοποίηση των υφιστάμενων κτιρίων, οργανωμένη κοινωνική στέγαση, ενίσχυση των φοιτητικών εστιών και σταθερό πλαίσιο για τις μακροχρόνιες μισθώσεις.
Χρειάζονται επίσης χρηματοδοτικά μέσα προσαρμοσμένα στις πραγματικές οικονομικές δυνατότητες των νοικοκυριών, χωρίς να τροφοδοτούν τη ζήτηση σε μια αγορά όπου εξακολουθούν να διατίθενται λίγα ακίνητα.
Η στεγαστική πολιτική δεν πρέπει να κρίνεται μόνο από τα ποσά που διατίθενται ή από το πλήθος των δικαιούχων ενός προγράμματος. Σημασία έχει το απτό αποτέλεσμα: πόσα επιπλέον σπίτια προσφέρονται στην αγορά, σε ποιο βαθμό υποχωρεί η οικονομική επιβάρυνση των νοικοκυριών και πόσοι περισσότεροι άνθρωποι αποκτούν πρόσβαση σε ασφαλή, προσιτή κατοικία.
Η κατοικία δεν είναι απλώς περιουσιακό στοιχείο ούτε μόνο επενδυτική επιλογή. Συνιστά βασικό όρο για την οικονομική ασφάλεια, την προσωπική αυτονομία και την κοινωνική συνοχή.
Το ζητούμενο δεν περιορίζεται στην ικανότητα των πολιτών να καταβάλλουν το ενοίκιο ή τη μηνιαία δόση του στεγαστικού δανείου. Μετά την κάλυψη της στεγαστικής δαπάνης, πρέπει να τους μένουν αρκετά χρήματα ώστε να ζουν με αξιοπρέπεια, να αποταμιεύουν και να κάνουν σχέδια για το μέλλον.
Όταν οι νέοι δυσκολεύονται να εγκαταλείψουν το πατρικό σπίτι, οι οικογένειες περικόπτουν βασικές ανάγκες για να πληρώσουν τη στέγαση και η αγορά κατοικίας εξαρτάται ολοένα περισσότερο από την οικογενειακή περιουσία, η χώρα βρίσκεται αντιμέτωπη με ένα ζήτημα πολύ ευρύτερο από την κτηματαγορά.
Η στεγαστική πολιτική θα αποδειχθεί επιτυχημένη όχι από τον αριθμό των προγραμμάτων που ανακοινώνονται, αλλά εφόσον η κατοικία πάψει να γεννά οικονομική ανασφάλεια και γίνει και πάλι βάση για αξιοπρεπή διαβίωση και καλύτερες προοπτικές.