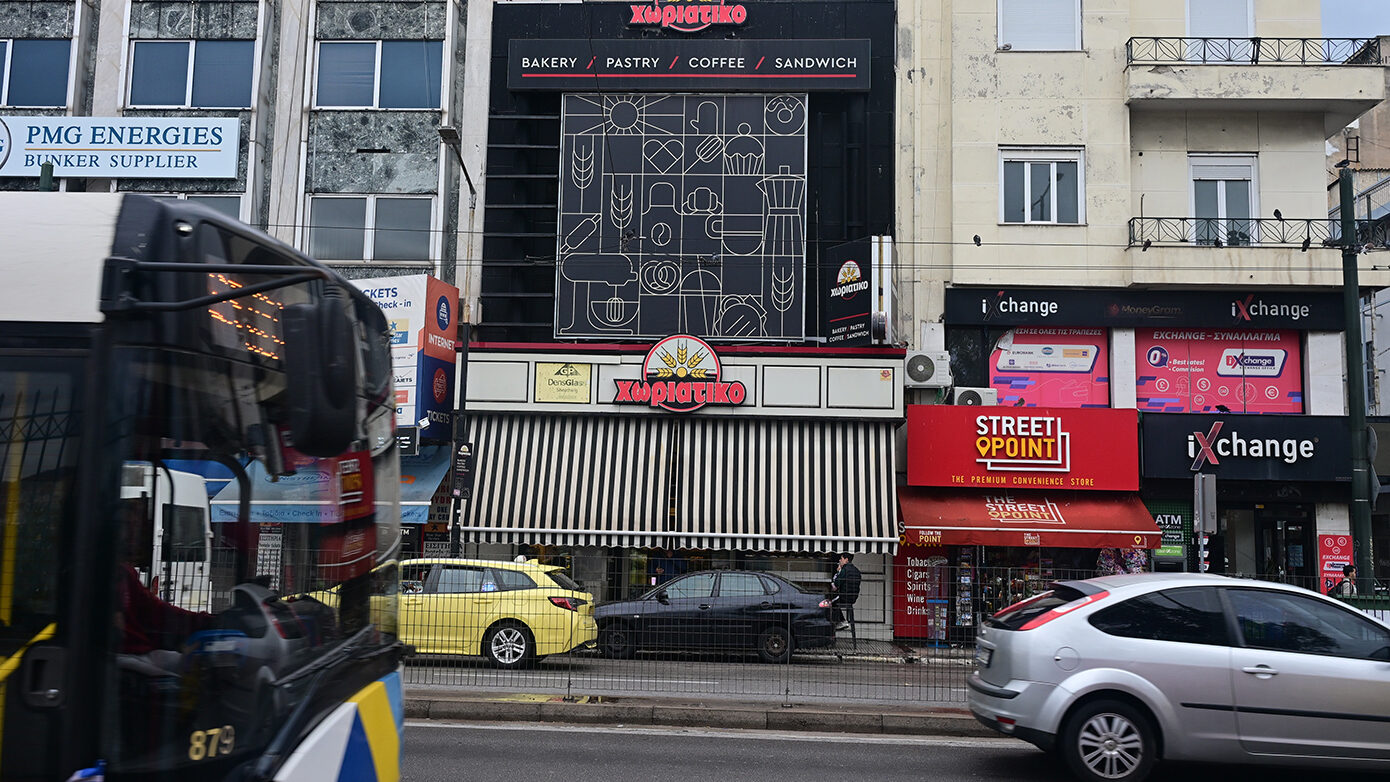
Στην υπόθεση της φορολογικής απάτης με την αλυσίδα φούρνων «Χωριάτικο», η Διεύθυνση Αντιμετώπισης Οργανωμένου Εγκλήματος ζήτησε να δεσμευτούν δύο τραπεζικοί λογαριασμοί, στην Ιρλανδία και τη Δανία. Το αίτημα διαβιβάστηκε μέσω της Διεύθυνσης Αστυνομικής Συνεργασίας της ΕΛΑΣ, ενώ βρίσκεται σε εξέλιξη η έρευνα για τη μεγάλη υπόθεση φορολογικής απάτης και κλοπής της αλυσίδας και άλλων επιχειρήσεων, τις οποίες διαχειριζόταν ο 58χρονος ιδιοκτήτης της και αρχηγός της εγκληματικής οργάνωσης.
Στα ονόματα δύο αλλοδαπών γυναικών τηρούνται οι συγκεκριμένοι λογαριασμοί, με τις ίδιες να μην έχουν συλληφθεί: η μία έχει φύγει στη Ρουμανία και η άλλη στη Γερμανία. Οι λογαριασμοί συνδέονταν με τα POS των επιχειρήσεων στην Ελλάδα και, όπως προκύπτει από την έρευνα, μέσω αυτών γινόταν το ξέπλυμα μαύρου χρήματος, ύψους πολλών εκατομμυρίων. Τα ποσά μεταφέρονταν στην Ελλάδα ως εμβάσματα από το εξωτερικό και στη συνέχεια χρησιμοποιούνταν για την αγορά ακινήτων, τουριστικών επιχειρήσεων και άλλων ειδών.
Περίπου 6.000.000 ευρώ φέρεται να έχουν εντοπιστεί στους λογαριασμούς, σύμφωνα με πληροφορίες, ενώ οι εκτιμήσεις θέλουν το συνολικό ποσό να είναι πολύ υψηλότερο. Παράλληλα, η Αρχή για το ξέπλυμα μαύρου χρήματος συνεχίζει την έρευνα σε άλλους τραπεζικούς λογαριασμούς και θυρίδες.
Το δίκτυο αχυρανθρώπων και οι παραλίες στη Ρόδο
Με οργανωμένο τρόπο φέρεται να είχε στηθεί το σχέδιο, το οποίο στηριζόταν σε δίκτυο άνω των 100 αχυρανθρώπων. Μέσω αυτών ανοίγονταν και έκλειναν εταιρείες, αποκτούνταν ακίνητα και κατατίθεντο υπέρογκες προσφορές σε δημοπρασίες παραλιών, κυρίως στη Ρόδο. Στη συνέχεια οι εταιρείες έκλειναν αφήνοντας μεγάλα χρέη, ενώ με αντίστοιχη μέθοδο λειτουργούσαν και εκατοντάδες καταστήματα.
Στη Ρόδο η οργάνωση είχε υπό τον έλεγχό της 28 πόστα παραλιών. Η δραστηριότητά της στο νησί οδήγησε στη σύλληψη εκεί 14 από τους 59 ανθρώπους που έχουν κατηγορηθεί μέχρι στιγμής.
Τα έως τώρα στοιχεία της αστυνομικής έρευνας δείχνουν ότι η εγκληματική οργάνωση δραστηριοποιούνταν κυρίως στην Αττική, τη Ρόδο και τη Μύκονο, με συνολικά 433 επιχειρήσεις. Οι 340 ήταν καταστήματα υγειονομικού ενδιαφέροντος, με δραστηριότητες που εκτείνονταν από την αρτοποιία και τις καφετέριες έως τα καφέ μπαρ, τα κέντρα διασκέδασης, τα νυχτερινά κέντρα και τα καταστήματα στριπ σόου, καλύπτοντας ευρύ φάσμα της αγοράς. Οι υπόλοιπες επιχειρήσεις περιλάμβαναν, μεταξύ άλλων, εταιρείες ενοικίασης προσωπικού.
Τον συντονισμό του δικτύου των καταστημάτων είχαν τα κεντρικά γραφεία της οργάνωσης στην Αττική, όπου λειτουργούσε άτυπο λογιστικό γραφείο εντός των εγκαταστάσεων. Παράλληλα υπήρχε εξειδικευμένο λογιστικό γραφείο σε εξωτερικό χώρο, με υποκαταστήματα στη Μύκονο και τη Ρόδο. Στον τρόπο δράσης του κυκλώματος περιλαμβάνονταν τόσο το δίκτυο των περισσότερων από 100 αχυρανθρώπων όσο και μια μικρή ομάδα υποστήριξης, με αρμοδιότητες όπως η παρακολούθηση της λειτουργίας των επιχειρήσεων, η σύσταση νομικών οντοτήτων και η πληρωμή των αχυρανθρώπων.
Οι αχυράνθρωποι και η δημιουργία εταιρειών ΙΚΕ
Για να εξασφαλίζει τα πρόσωπα που χρησιμοποιούσε ως αχυρανθρώπους, η οργάνωση τους έδινε μηνιαίο μισθό περίπου 1.000 ευρώ. Επρόκειτο για ανθρώπους με χαμηλό βιοτικό επίπεδο και προβλήματα υγείας, ενώ σε ορισμένες περιπτώσεις ως διαχειριστές επιχειρήσεων εμφανίζονταν ανύπαρκτα πρόσωπα ή άνθρωποι που είχαν πεθάνει.
Ο 58χρονος, ο οποίος κατηγορείται ως εγκέφαλος της απάτης, δημιουργούσε μέσω των λογιστικών του γραφείων ΙΚΕ στα στοιχεία των αχυρανθρώπων, χωρίς εκείνοι να γνωρίζουν τι συνέβαινε. Στη συνέχεια άνοιγε τραπεζικούς λογαριασμούς και καταστήματα, τα οποία λειτουργούσαν κρυφά άλλα μέλη της οργάνωσης, αποκλειστικά προς όφελος του αρχηγού.
Σκοπός, σύμφωνα με αρμόδιες αστυνομικές πηγές, ήταν να αποφεύγονται οι υποχρεώσεις προς το κράτος. Τυχόν νομικές και αστικές συνέπειες, όπως αναφέρουν, θα επιβάρυναν τους αχυρανθρώπους.
Οι οφειλές και η φορολογητέα ύλη της οργάνωσης
Κατά τη δεκαετή περίοδο που καλύπτει η έρευνα, η οργάνωση δεν κατέβαλε συστηματικά ποσά συνολικού ύψους περίπου 120.000.000 ευρώ. Ειδικότερα:
– Οι εργοδοτικές εισφορές προς τον ΕΦΚΑ υπολογίζονται σε περίπου 38.800.000 ευρώ.
– Περίπου 38.000.000 ευρώ αφορούν οφειλές από επιστρεπτέες προκαταβολές του Δημοσίου και φόρους μισθωτών υπηρεσιών.
– Η αποκρυφθείσα φορολογητέα ύλη ανέρχεται σε περίπου 43.000.000 ευρώ, από ΦΠΑ, φόρο εισοδήματος και άλλες σχετικές επιβαρύνσεις.
Ο τρόπος δράσης για την ενοικίαση παραλιών
Η οργάνωση ανέπτυσσε διαφορετικό τρόπο δράσης ανάλογα με το είδος κάθε καταστήματος, με σταθερό στόχο να αποφεύγει τις υποχρεώσεις προς το κράτος. Ως χαρακτηριστική περίπτωση αναφέρονται:
1. Καταστήματα που λειτουργούσαν με παραλίες τις οποίες εκμίσθωναν η Κτηματική Υπηρεσία και η ΕΤΑΔ.
Στους διαγωνισμούς για την ενοικίαση παραλιών, η οργάνωση συμμετείχε με προσφορές που καθιστούσαν ασύμφορη τη συμμετοχή των υπόλοιπων ενδιαφερομένων. Για παράδειγμα, παραλία με αρχική τιμή 100.000 ευρώ κατοχυρώθηκε με προσφορά 1.000.000 ευρώ για τρία χρόνια, μέσω εταιρείας καταχωρισμένης στα στοιχεία αχυρανθρώπων. Συνήθως καταβαλλόταν η πρώτη δόση, ενώ για τα επόμενα τρία χρόνια δεν γίνονταν άλλες πληρωμές.
Κατά το τελευταίο έτος, τα χρέη βεβαιώνονταν στην αρμόδια ΔΟΥ και, έπειτα από πρόταση του Δήμου, θα ακολουθούσε αποπομπή. Παράλληλα, όμως, η εγκληματική οργάνωση ανέστελλε τη λειτουργία της εταιρείας, με αποτέλεσμα οι οφειλές να μεταφέρονται στον αχυράνθρωπο. Στη συνέχεια συμμετείχε ξανά σε διαγωνισμό, αυτή τη φορά με διαφορετικό νομικό πρόσωπο και άλλον αχυράνθρωπο, επαναλαμβάνοντας την ίδια πρακτική. Στον αχυράνθρωπο, ο οποίος δεν είχε καθόλου περιουσία, κατέληγαν και τα υπόλοιπα χρέη που συσσωρεύονταν στο νομικό πρόσωπο, όπως οι οφειλές από τη μη καταβολή εισφορών και στον ΕΦΚΑ, με συνέπεια το Δημόσιο να μην εισπράττει ούτε ευρώ.
2. Εξασφάλιζε για δέκα χρόνια χώρους σε σημεία που την ενδιέφεραν και έπειτα τους υπεκμίσθωνε σε εταιρείες. Για να κρύβει τα χρήματα, χρησιμοποιούσε τραπεζικούς λογαριασμούς σε τράπεζες του εξωτερικού, μεταξύ άλλων στην Ισλανδία και τη Δανία. Οι λογαριασμοί συνδέονταν με τα POS των καταστημάτων και τα ποσά μεταφέρονταν στη συνέχεια σε εταιρείες υπό τη διαχείριση υψηλόβαθμων μελών της εγκληματικής οργάνωσης. Τα χρήματα εμφανίζονταν ως έσοδα από το εξωτερικό και χρησιμοποιούνταν για αγορές ακινήτων, εκτάσεων και οχημάτων, καθώς και για επενδυτικά πακέτα κ.λπ.